Portfolio-Manager, die in Rechenzentren investieren, sollten sich schon heute mit den Konsequenzen befassen und überprüfen, wie ihre Bestände in Zukunft bewertet werden und ob Anlagestrategien mittelfristig angepasst werden sollten, um sich dem Zwang einer kurzfristigen Nachrüstung zu entziehen.
Aufgrund der zunehmenden Bedeutung von Künstlicher Intelligenz (KI) steigt die benötigte Rechnerleistung von Datenzentren, die schon heute zu den größten Energieverbrauchern zählen. Nach Angaben der Generaldirektion Energie der Europäischen Kommission werden Rechenzentren bis 2030 voraussichtlich 3,21% des gesamten Stromverbrauchs der EU ausmachen, was einem Anstieg von 28% gegenüber dem Anteil im Jahre 2018 entspricht. Ob man dabei die hohe Verbrauchsintensität von Rechenzentren kritisch bewertet oder ihren dynamischen Wachstumskurs als Investitionsargument betrachtet, ist für die Anlageallokation letztlich nicht der allein entscheidende Punkt. Wichtig ist auch, dass die Nachhaltigkeit von Rechenzentren künftig an einem regulatorischen Maßstab gemessen werden soll.
Regulatorischer Rahmen
Für eine effektive Anlageauswahl ist es aus unserer Sicht unverzichtbar, die geplanten EU-Regelungen zu verstehen. Drei Säulen werden künftig gemeinsam die Bewertung dieser Anlageklasse stützen:
1. Die Energieeffizienzrichtlinie (EU) 2023/1791 verpflichtet erstmalig Eigentümer und Betreiber von Rechenzentren mit einem Strombedarf für installierte Informationstechnologie (IT) von über 500 kW, jährlich Kennzahlen an die europäische Datenbank zu melden, und zwar erstmals für das Jahr 2024.
2. Delegierte Verordnung (EU) 2024/1364, die seit Juni 2024 in Kraft ist, erläutert bestehende Anforderungen, indem sie Rechenzentren zur Meldung vordefinierter Rohdaten verpflichtet. Die EU-Datenbank greift dann auf diese Rohdaten zurück, um die folgenden vier Indikatoren, die sogenannte Power Usage Effectiveness (PUE), Water Usage Effectiveness (WUE) sowie den Energy Reuse Factor (ERF) und den Renewable Energy Factor (REF) zu berechnen und offenzulegen.
3. Der am 26. März 2026 vorgestellte Verordnungsentwurf Ares(2026)3247482 zur Einführung eines EU-Bewertungssystems, welcher voraussichtlich noch 2026 verabschiedet wird, soll dabei als rechtlicher Rahmen zur Übersetzung von Nachhaltigkeitsdaten in ein einheitliches Label fungieren. Die unter 2. aufgeführten Faktoren PUE, WUE und REF fließen in die Bewertung ein und sollen um einen vierten Indikator, die Kühlgradtage, auch bekannt als Cooling Degree Days (CDD), sowie um weitere freiwillige Merkmale ergänzt werden.
Das zukünftige Nachhaltigkeits-Label eines Rechenzentrums könnte wie folgt aussehen:
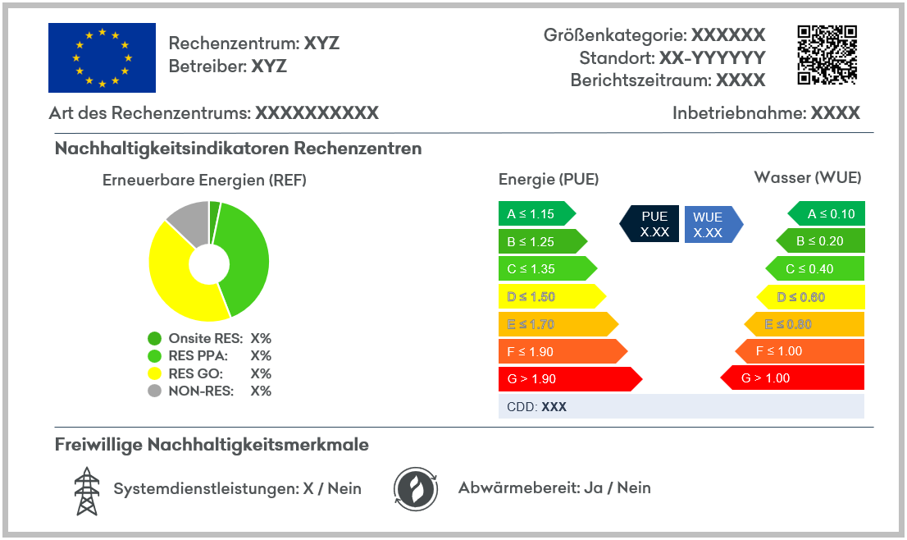
Die drei oben genannten Säulen werden aus einer reinen Berichtspflicht einen Standard für Vergleichbarkeit von Nachhaltigkeit schaffen – einen Standard, der genau das bietet, was aus unserer Sicht bislang gefehlt hat.
Vom Flickenteppich zum regulatorischen Standard
Fondsmanager, die SFDR-berichtspflichtige Fonds mit Investitionen in digitale Infrastruktur verwalten, sind sich der aktuellen Lücke sehr wohl bewusst: Auf EU-Ebene gab es bislang kaum Leitlinien für Nachhaltigkeitsindikatoren von Rechenzentren. Das Ergebnis war ein Flickenteppich aus Ersatzrahmenwerken, wie beispielsweise dem EU-Verhaltenskodex, dem Climate Neutral Data Centre Pact (CNDCP) oder nationalen Baunormen. Zwar ist jedes dieser Rahmenwerke für die Bewertung einzelner Rechenzentrumsanlagen nützlich, jedoch hat sich keines als marktweit vergleichbar etabliert. Ab 2027 soll sich das neue EU-Label zum primären, öffentlichen Referenzstandard entwickeln, sodass sich aus unserer Sicht für das Asset Management nicht mehr die Frage stellt, ob das Bewertungsschema integriert wird, sondern wie es integriert werden kann.
Wo wir aktuell stehen
Sowohl Größe als auch Standort eines Rechenzentrums beeinflussen, wie eine Anlage auf der zukünftigen EU-Bewertungsskala einzuordnen sein wird; eine Betrachtung dieser beiden Faktoren ist also unerlässlich, bevor Schlussfolgerungen über eine mögliche Investition gezogen werden können.
Mit Blick auf die Energieeffizienz (PUE) zeigt der Vergleich zwischen den Ergebnissen der „Global Data Center Survey 2025“ des Uptime-Instituts und den Offenlegungen großer Hyperscaler zu ihren Effizienzkennzahlen für 2025 folgende Diskrepanz:
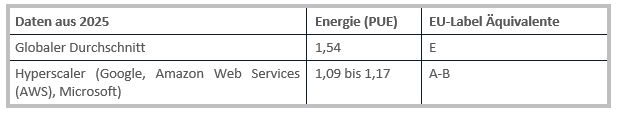
Dieses Delta spiegelt nicht nur skalenbedingte Technikvorteile kapazitätsintensiver Anlagen wider, sondern auch deren Altersunterschiede: Wie die Untersuchung des Uptime-Instituts zeigt, handelt es sich bei größeren Anlagen in der Regel um Neubauten, die überproportional häufig von moderner, effizienzoptimierter Technik profitieren.
Über die Energieeffizienz hinaus fügt der Standort eine zweite, unabhängige Ebene hinzu, die für die Bewertung von Investitionen in Rechenzentren relevant ist: Nationale Vorschriften und klimatische Bedingungen verschieben die Ausgangsbasis unabhängig von der Größe einer Anlage. Seit Juli 2026 schreibt beispielsweise das deutsche Energieeffizienzgesetz (EnEfG) von 2023 einen maximalen PUE-Wert von 1,2 für Neubauten vor, was der Stufe B gemäß der EU-Bewertungsskala des Vorschlags zum Nachhaltigkeitslabel entspricht. Die Niederlande wiederum haben den Neubau von Rechenzentren im Raum Amsterdam aufgrund von Netzengpässen und raumplanerischen Einschränkungen bereits begrenzt. Die nordischen Länder dagegen profitieren aufgrund ihrer niedrigen Durchschnittstemperaturen von einer kostenlosen natürlichen Kühlung und von der Verfügbarkeit erneuerbarer Energien. Dadurch positionieren sich Neubauten in diesen Ländern hinsichtlich Strom- und Wassereffizienz standortbedingt optimal für eine A-B-Bewertung unter dem neuen Gesetzesvorschlag.
Auswirkungen auf die Strukturierung von Fonds
In der Praxis bedeutet die geplante Einführung des EU-Labels aus unserer Sicht, bereits vor 2027 konkrete Pläne für die Gestaltung von Anlagestrategien aus dem Gesetzesvorschlag abzuleiten, darunter beispielsweise:
• Die Definition eines Anlageuniversums:
o Ausrichtung auf Objekte mit A- oder B-Einstufung; oder
o Verfolgung von Übergangsstrategien für Standorte mit C- oder E-Einstufung mit glaubwürdigen Investitionsplänen (CapEx).
• Die Risikoidentifikation:
o Ausschließen von Assets mit G-Rating und erweiterte Prüfung von Rechenzentren im Bereich E und/ oder F bei fehlenden Maßnahmeplänen zur Erreichung eines besseren EU-Labels, vor der Einführung von Mindestleistungsstandards auf EU-Ebene.
• Das Überdenken der Einkaufsstrategie in Bezug auf den Energiebedarf:
o Der Entwurf sieht eine Verschärfung der Verrechnung von Herkunftsnachweisen erneuerbarer Energien, sogenannten Guarantees of Origin (GO), über eine zeitliche und regionale Zuordnung vor. Dies gestaltet sich sowohl als Compliance-Herausforderung für Eigentümer und Betreiber, zugleich aber auch als Differenzierungsmöglichkeit für Anlagestrategien.
Fazit
Der Weg nach vorn scheint klar: Digitale Infrastruktur in Europa soll umweltfreundlicher werden. In dieser Hinsicht dient das EU-Label nicht nur der Einhaltung von Vorschriften, sondern soll vielmehr die Anlageallokation hinsichtlich Förderfähigkeit, Bewertung und Finanzierung maßgeblich beeinflussen. Fondsmanager, die das vorgeschlagene Rahmenwerk frühzeitig in ihre Kriterien bei der Anlage-Auswahl, ihre Engagement-Prozesse oder ihre Offenlegung integrieren, werden besser positioniert sein als diejenigen, die später nur noch reagieren können. Letztlich sind es aus unserer Sicht die strukturelle Nachfrage, eine klare regulatorische Richtung und First-Mover-Chancen, die genau das Fundament bilden, auf dem nachhaltige Infrastrukturfonds von institutioneller Qualität aufgebaut werden können.
---
*) Fenja Olk-Puder, Head of ESG Advisory & Tax Services, und Philipp Endres, Senior Specialist ESG Advisory. Beide sind bei der Hauck & Aufhäuser Fund Services S.A. tätig.
Gastbeitrag: R3 – Rechenzentren, Rankings und Regulierung: Wie sich der Entwurf für ein EU-Nachhaltigkeitslabel zukünftig auf Infrastrukturfonds auswirken wird
Fenja Olk-Puder
Philipp Endres