Der österreichische Nationalrat hat am 23. September ein Gesetzespaket mit Änderungen an der betrieblichen Altersvorsorge angenommen. Der Beschluss liegt nun beim Bundesrat. Nach den vorgesehenen Regeln sollen Beschäftigte ab 2028 erworbene Ansprüche aus der „Abfertigung Neu“ kostenfrei in eine Pensionskasse übertragen können. Das würde auch jene rund 75% der Arbeitnehmerinnen und Arbeitnehmer erreichen, deren Arbeitgeber keinen Pensionskassenvertrag abgeschlossen hat.
Die Reform setzt an einem System an, das zwei unterschiedliche Vorsorgewege umfasst. In die betriebliche Vorsorgekasse zahlen Arbeitgeber für alle Beschäftigten monatlich 1,53% des Bruttogehalts ein. Die Pensionskasse beruht dagegen auf einer freiwilligen Leistung des Arbeitgebers. Ende Juni verwalteten die österreichischen Pensionskassen laut Finanzmarktaufsicht (FMA) 31,9 Mrd. Euro. Bei den betrieblichen Vorsorgekassen waren es 25,2 Mrd. Euro.
Zwei neue Optionen
Die Reform sieht neben der Übertragung erworbener Abfertigungsansprüche eine weitere Möglichkeit vor: Pflichtbeiträge zur betrieblichen Vorsorgekasse können künftig in einer Vorsorge-Veranlagungsgemeinschaft (VVG) mit dynamischerer Veranlagung investiert werden. Diese Option soll höhere Renditechancen eröffnen. Dafür entfällt die bisherige Kapitalgarantie; außerdem können Beschäftigte bei einer Kündigung nicht mehr vorzeitig auf das Geld zugreifen. Die Mittel würden grundsätzlich bis zum Pensionsantritt im System bleiben.
Damit unterscheidet sich die neue VVG-Option von der Übertragung in eine Pensionskasse: Die erste verändert die Veranlagung innerhalb der Vorsorgekasse und ist mit einem Verzicht auf Garantie und vorzeitige Auszahlung verbunden. Die zweite ermöglicht, bereits erworbene Ansprüche in eine Pensionskasse zu übertragen und dort für eine Zusatzpension anzulegen. Beide Wege setzen eine Entscheidung der Beschäftigten voraus.
Was aus den 25,2 Mrd. Euro werden könnte
Das verwaltete Vermögen der Vorsorgekassen ist nicht mit einem unmittelbar verfügbaren Zufluss in die Pensionskassen gleichzusetzen. Die FMA beziffert die jährlichen Auszahlungen aus den Vorsorgekassen auf rund 1,1 Mrd. Euro – etwa 5% des verwalteten Vermögens. Sie erfolgen vor allem bei Arbeitgeberwechseln oder beim Pensionsantritt. Künftig könnten solche Mittel teilweise im Vorsorgesystem verbleiben, wenn Beschäftigte eine Übertragung in eine Pensionskasse oder die neue Veranlagungsoption wählen. Wie viele das tun werden, lasse sich derzeit schwer abschätzen, betont die Aufsicht.
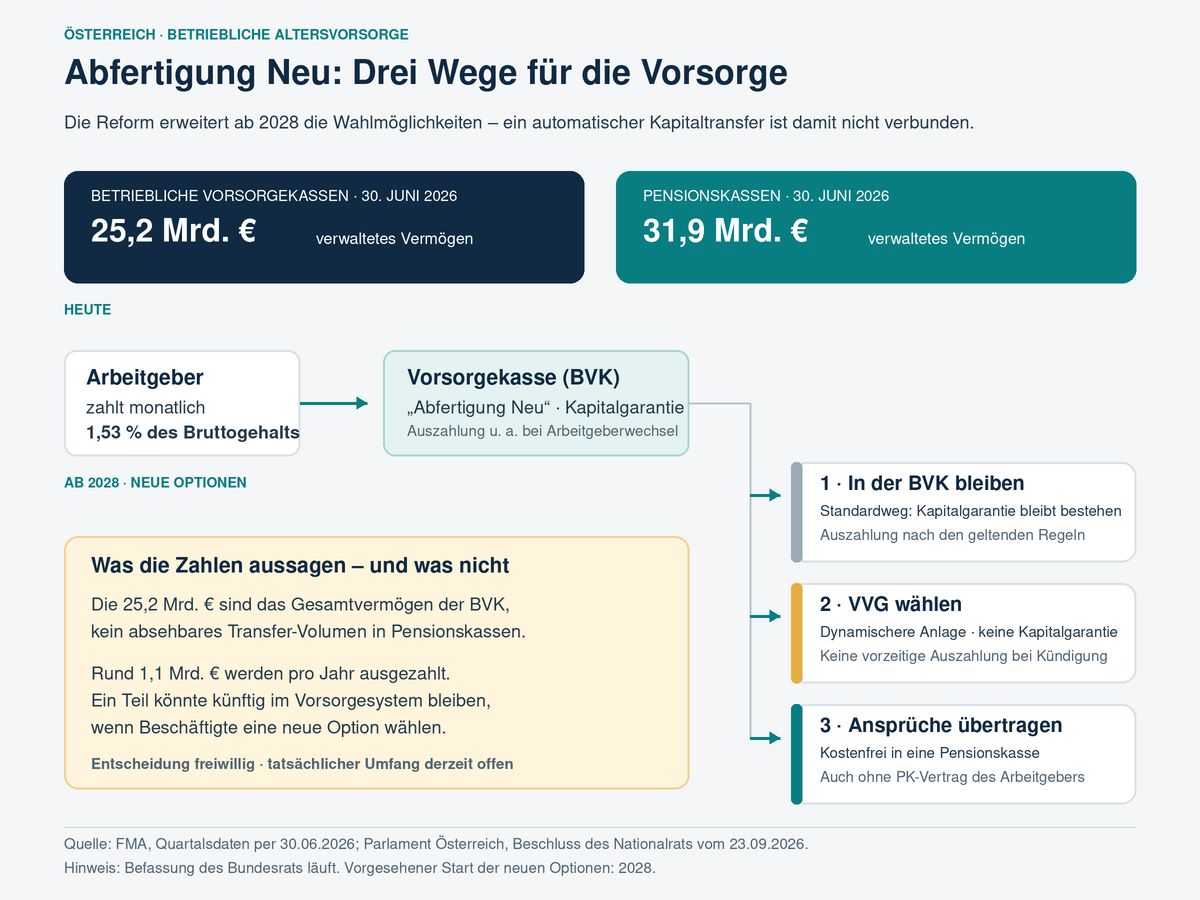
Für den österreichischen Pensionskassenmarkt eröffnet sich damit ein neuer Zugang zu zusätzlichen Anwartschaften. Ob daraus ein spürbarer Zuwachs an langfristig investierbarem Kapital entsteht, hängt unter anderem davon ab, wie verständlich die neuen Wahlmöglichkeiten kommuniziert werden und wie Beschäftigte Chancen und Risiken bewerten. Die Reform erweitert die Optionen – sie garantiert keinen automatischen Kapitaltransfer.
Österreich öffnet Pensionskassen für Beschäftigte ohne Betriebsvertrag