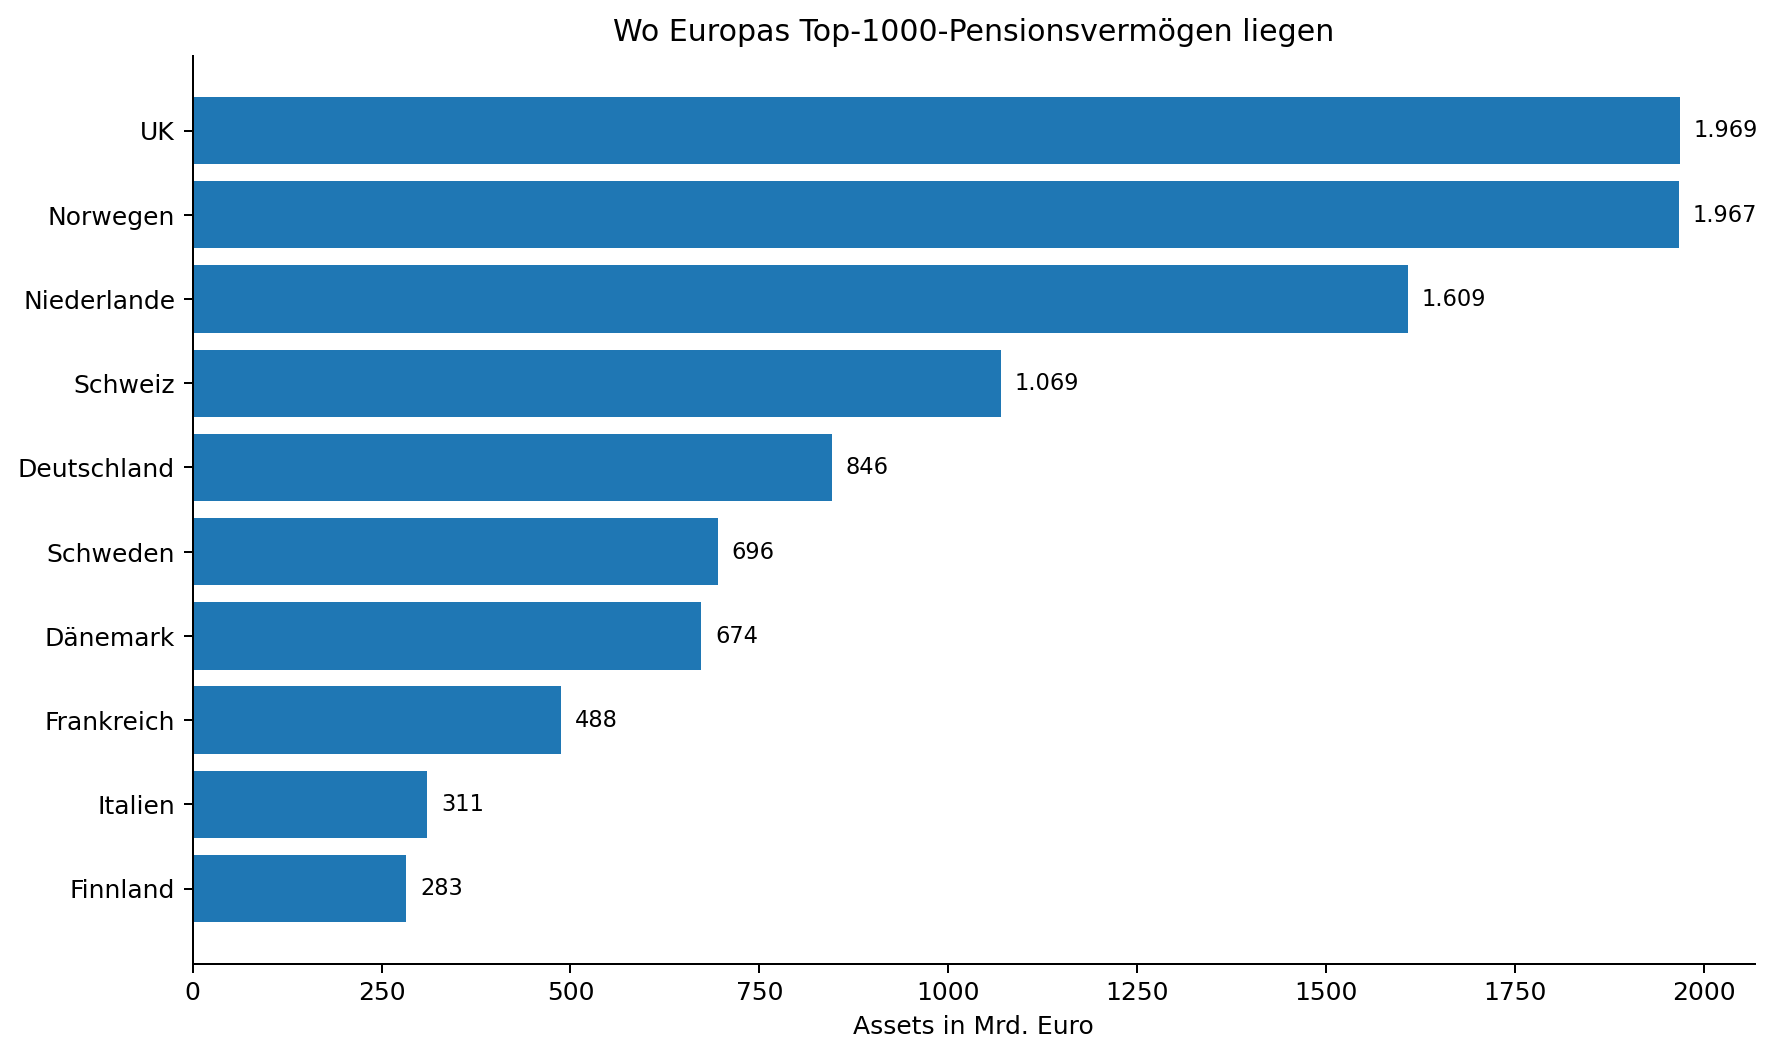
Europas 1.000 größte Pensionseinrichtungen verwalten inzwischen rund 10,55 Billionen Euro. Wie unsere bisherigen Analysen gezeigt haben, konzentriert sich ein erheblicher Teil dieses Vermögens auf wenige große Investoren. Allein die 100 größten Einrichtungen vereinen rund 64,5% der erfassten Assets auf sich.
Doch Größe allein sagt wenig darüber aus, wie dieses Kapital investiert wird.
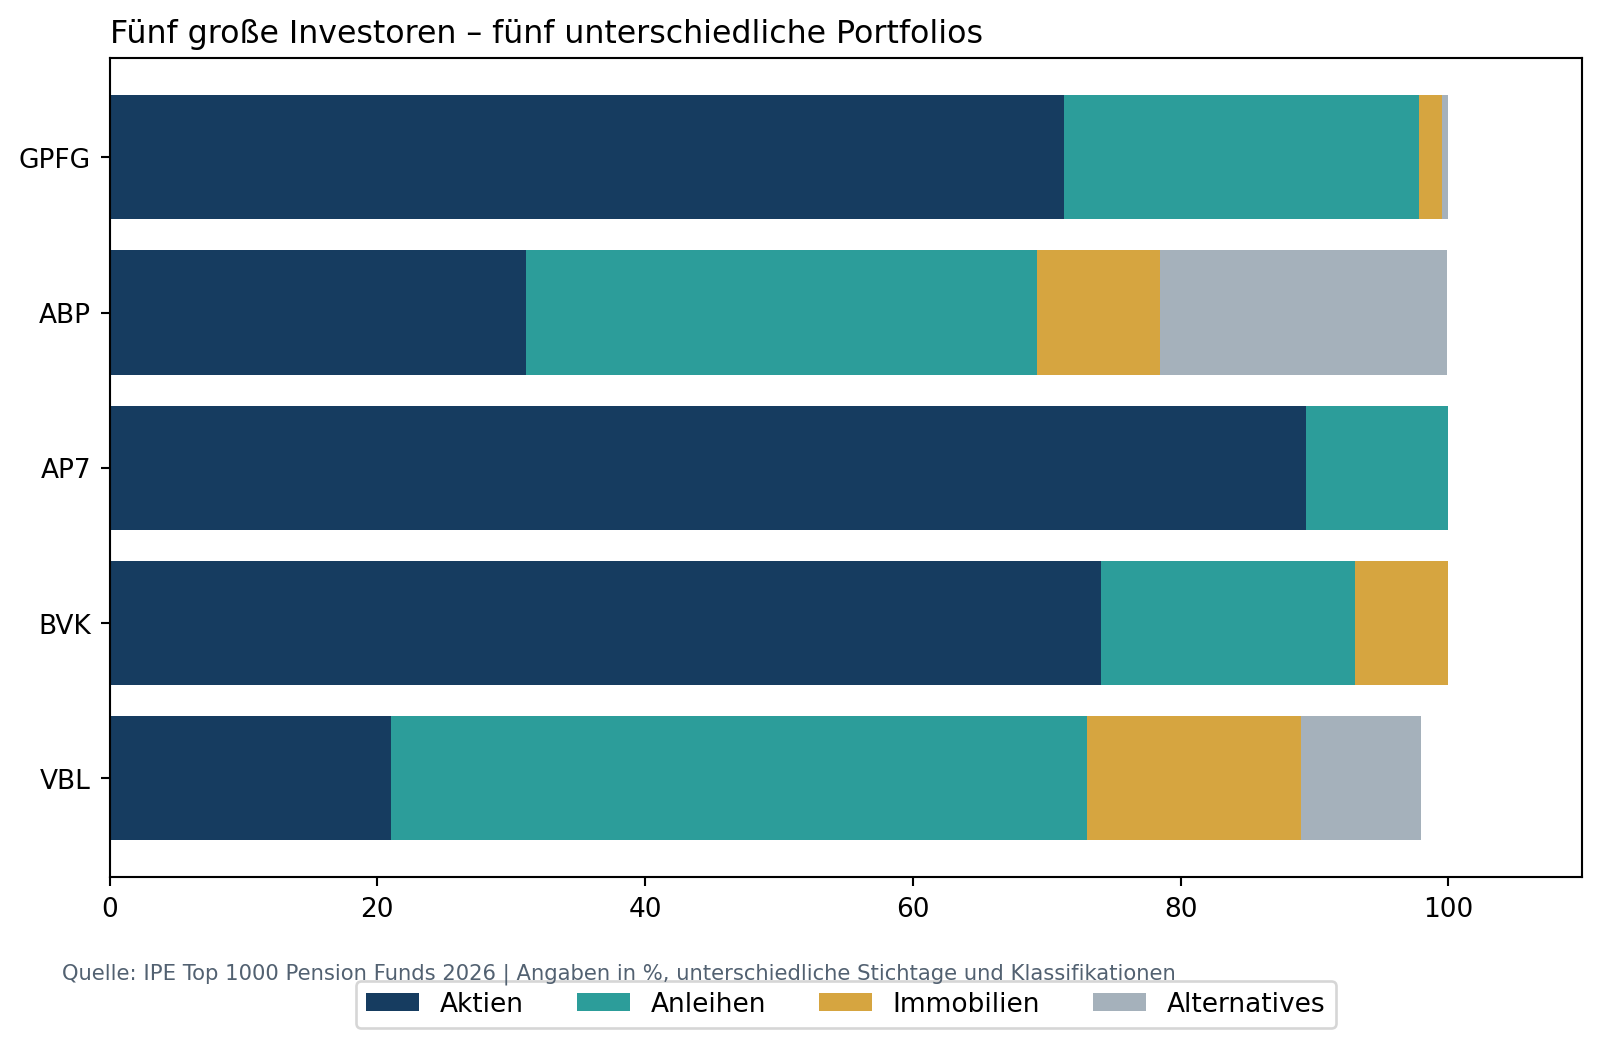
Das zeigt eine Auswertung der Asset-Allocation-Daten der 100 größten europäischen Pensionsinvestoren besonders deutlich. Während der schwedische AP7 eine Aktienquote von 89,3% ausweist und der norwegische Government Pension Fund Global (GPFG) auf 71,3% kommt, liegen die entsprechenden Werte beim niederländischen ABP bei 31,1% und bei der deutschen Versorgungsanstalt des Bundes und der Länder (VBL) bei lediglich 21%.
Die Unterschiede sind erheblich – und keineswegs zufällig. Sie spiegeln unterschiedliche institutionelle Aufgaben, Anlagehorizonte, Verpflichtungsstrukturen und regulatorische Rahmenbedingungen wider.
Abb. 1: Fünf Investoren, fünf Portfolios – Asset Allocation von GPFG, AP7, ABP, BVK und VBL
Aktien: Zwischen langfristiger Renditeorientierung und begrenztem Risikobudget
Aktien gehören für viele große Pensionseinrichtungen zu den wichtigsten langfristigen Renditebausteinen. Allerdings variiert ihre Gewichtung innerhalb der Portfolios erheblich.
Besonders ausgeprägt ist der Aktienfokus beim schwedischen AP7. Mit einer ausgewiesenen Quote von 89,3% verfolgt die Einrichtung eine stark aktienorientierte Anlagestrategie. Dabei ist zu berücksichtigen, dass AP7 innerhalb des schwedischen Prämienrentensystems eine besondere Rolle einnimmt und sich sein Anlagekonzept deutlich von dem einer klassischen leistungsorientierten Pensionskasse unterscheidet.
Auch der norwegische GPFG setzt mit einer Aktienquote von 71,3% stark auf die langfristige Partizipation an den globalen Kapitalmärkten. Der Fonds verfügt aufgrund seiner Finanzierung und institutionellen Struktur über andere Voraussetzungen als viele europäische Pensionseinrichtungen mit unmittelbar zu bedienenden Rentenverpflichtungen.
Deutlich defensiver erscheint dagegen die ausgewiesene Aktienallokation des niederländischen ABP mit 31,1%. Die VBL liegt mit 21% nochmals darunter.
Ein unmittelbares Qualitätsurteil lässt sich aus diesen Unterschieden allerdings nicht ableiten. Entscheidend ist vielmehr, welche Rolle Aktien innerhalb des jeweiligen Gesamtportfolios übernehmen und welche Risiken die Einrichtungen tragen können.
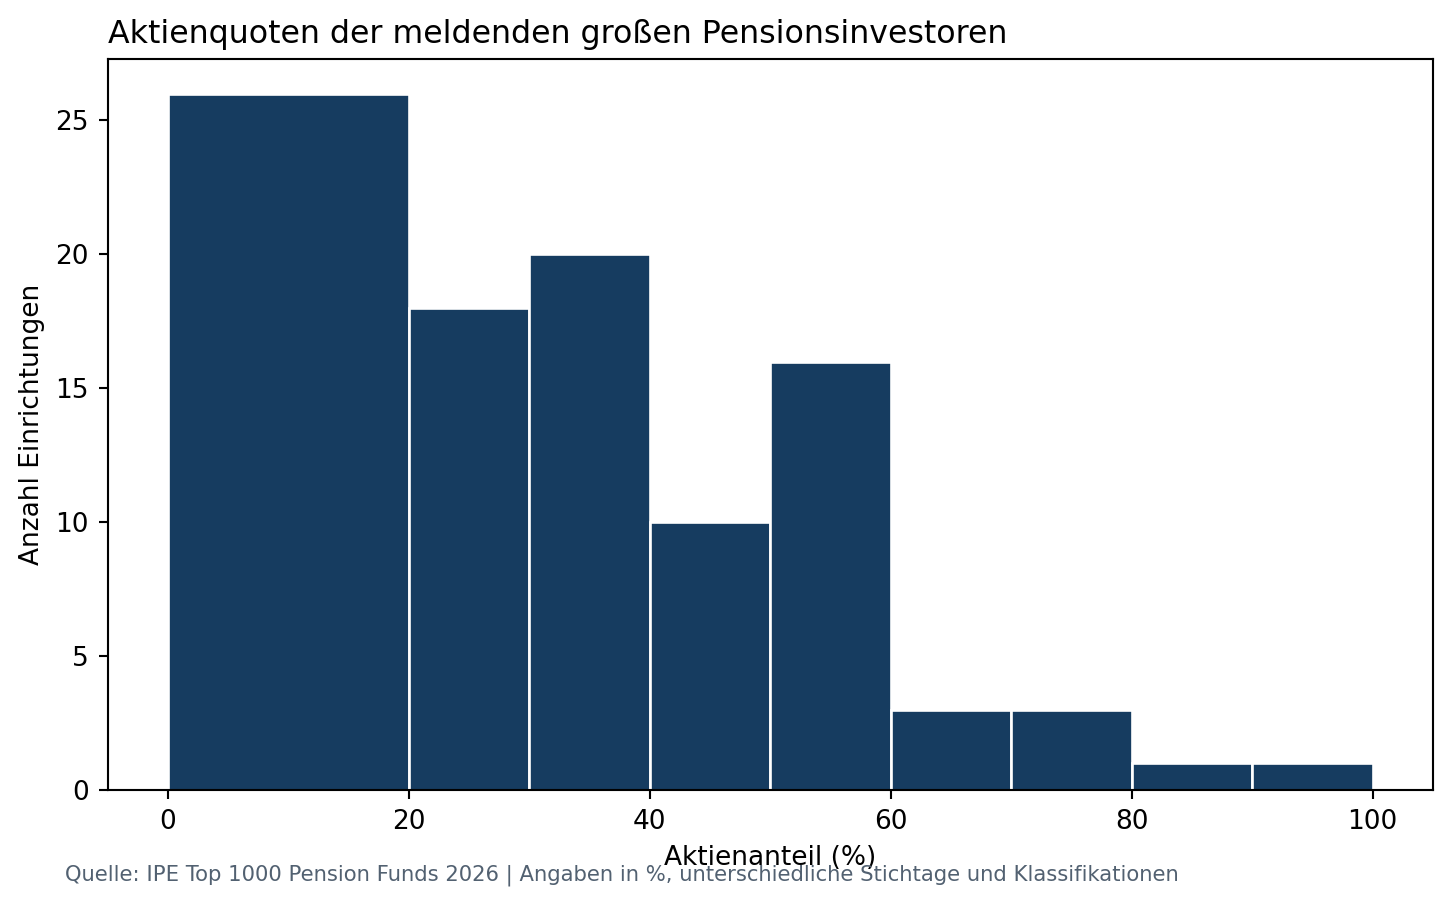
Die Verteilung der Aktienquoten innerhalb der untersuchten Top-100-Gruppe verdeutlicht die Bandbreite zusätzlich. Für 98 der 100 Einrichtungen liegen entsprechende Angaben vor. Der einfache, ungewichtete Durchschnitt beträgt 33,3%.
Dieser Wert ist allerdings nicht als repräsentative Aktienquote des gesamten europäischen Pensionsvermögens zu verstehen. Er beschreibt lediglich den Mittelwert der meldenden Einrichtungen – unabhängig von deren jeweiliger Größe.
Abb. 2: Verteilung der Aktienquoten bei 98 europäischen Pensionsinvestoren
Fixed Income: Anleihen bleiben das Fundament vieler Portfolios
Während Aktien vor allem langfristige Renditechancen eröffnen, erfüllen Anleihen in institutionellen Pensionsportfolios häufig mehrere Funktionen gleichzeitig.
Neben laufenden Erträgen und Diversifikation spielt insbesondere die Absicherung langfristiger Verpflichtungen eine wichtige Rolle. Das gilt vor allem für leistungsorientierte Versorgungssysteme, deren künftige Rentenzahlungen eine möglichst verlässliche Finanzierung erfordern.
Die Auswertung der IPE-Daten unterstreicht die Bedeutung der Assetklasse: Für sämtliche 100 untersuchten Einrichtungen liegen Angaben zu Fixed Income beziehungsweise Credit vor. Der einfache Durchschnitt der ausgewiesenen Quoten beträgt 41,1%.
Damit bilden festverzinsliche Anlagen im Mittel der meldenden Einrichtungen einen größeren Portfoliobaustein als Aktien.
Allerdings unterscheiden sich auch innerhalb dieser Assetklasse die Anlagekonzepte erheblich. Während einige Pensionseinrichtungen vor allem Staatsanleihen und hochwertige Unternehmensanleihen einsetzen, nutzen andere ein breiteres Spektrum aus Kreditstrategien, inflationsgebundenen Papieren und derivativen Absicherungsinstrumenten.
Insbesondere bei Liability-Driven-Investment-Strategien steht nicht allein die laufende Rendite im Vordergrund. Vielmehr sollen Zins- und Inflationsrisiken der Kapitalanlage möglichst gezielt mit den entsprechenden Risiken auf der Verpflichtungsseite abgestimmt werden.
Mit dem Ende der langjährigen Niedrigzinsphase hat sich zugleich die Ausgangslage verändert. Festverzinsliche Wertpapiere können wieder einen relevanten laufenden Ertrag liefern, ohne dass dafür zwangsläufig höhere Kreditrisiken eingegangen werden müssen.
Für Asset Manager ergeben sich daraus unterschiedliche Anforderungen – von effizienten, liquiden Anleihemandaten bis hin zu maßgeschneiderten Lösungen für Duration, Kreditrisiken und das Management langfristiger Verpflichtungen.
Immobilien: Etablierter Baustein mit unterschiedlichen Risikoprofilen
Immobilien gehören seit Jahrzehnten zum Anlageuniversum institutioneller Pensionsinvestoren. Sie können langfristige Ertragsströme liefern und zur Diversifikation beitragen.
In der IPE-Auswertung liegen für 81 der 100 größten europäischen Pensionseinrichtungen entsprechende Angaben vor. Der einfache Durchschnitt der gemeldeten Immobilienquoten beträgt 9,9%.
Auch hier ist allerdings Vorsicht bei der Interpretation geboten. Nicht alle Einrichtungen weisen Immobilieninvestments separat aus. Teilweise werden indirekte Anlagen innerhalb breiterer Kategorien wie Real Assets oder Alternatives erfasst.
Zudem unterscheiden sich die Risikoprofile der Immobilieninvestments erheblich. Core-Immobilien mit langfristigen Mietverträgen sind nicht mit opportunistischen Entwicklungsprojekten oder hoch fremdfinanzierten Strategien gleichzusetzen.
Die Entwicklungen der vergangenen Jahre haben außerdem verdeutlicht, dass Immobilienanlagen trotz ihres langfristigen Charakters erheblichen Bewertungs-, Refinanzierungs- und Liquiditätsrisiken unterliegen können.
Für Pensionsinvestoren ist deshalb nicht allein die Höhe der Immobilienquote entscheidend, sondern vor allem deren Zusammensetzung und Einbindung in das Gesamtportfolio.
Alternatives: Hohe Bedeutung, aber schwierige Vergleichbarkeit
Private Equity, Private Debt, Infrastruktur und weitere alternative Strategien sind inzwischen feste Bestandteile vieler institutioneller Portfolios.
In den Asset-Allocation-Daten der IPE Top 1000 liegen für 75 der 100 größten Einrichtungen Angaben zur Kategorie Alternatives vor. Der einfache Durchschnitt der ausgewiesenen Quoten beträgt 17,8%.
Dieser Wert unterstreicht die Bedeutung alternativer Anlagen, muss allerdings mit besonderer Vorsicht interpretiert werden.
Denn die Einrichtungen verwenden nicht durchgehend identische Klassifikationen. Während einige Investoren Infrastruktur, Private Equity und Private Debt gemeinsam unter Alternatives erfassen, weisen andere einzelne Segmente separat aus. Auch die Zuordnung von Immobilien und weiteren Real Assets kann voneinander abweichen.
Entsprechend sind die ausgewiesenen Quoten nicht ohne Weiteres miteinander vergleichbar.
Hinzu kommt, dass alternative Anlagen unterschiedliche Liquiditäts- und Risikoprofile aufweisen. Private Equity unterscheidet sich hinsichtlich Kapitalbindung, Bewertungsmethodik und Renditetreibern erheblich von Private Debt oder Infrastrukturinvestments.
Für große Pensionsinvestoren sind deshalb nicht nur strategische Zielquoten relevant. Ebenso entscheidend sind die operative Umsetzung, die Steuerung von Kapitalabrufen und Ausschüttungen sowie die Fähigkeit, komplexe Investmentprogramme langfristig zu überwachen.
Abb. 3: Ausgewählte Einrichtungen mit hohen gemeldeten Alternatives-Quoten – nur nach Prüfung der Klassifikationen und Extremwerte verwenden
Warum Größe allein keine einheitliche Anlagestrategie schafft
Die Analyse der europäischen Großinvestoren zeigt, dass sich selbst Einrichtungen mit vergleichbaren Vermögensgrößen in ihrer Kapitalanlage erheblich unterscheiden können.
Dafür gibt es mehrere Gründe.
Ein wesentlicher Faktor ist die Struktur der Verpflichtungen. Pensionseinrichtungen mit langfristig feststehenden Leistungszusagen müssen ihre Kapitalanlage stärker auf künftige Zahlungsströme und Zinsrisiken ausrichten als Investoren mit anderen Finanzierungsmodellen.
Hinzu kommen Unterschiede bei der Risikotragfähigkeit, den regulatorischen Vorgaben und der Liquiditätsplanung.
Auch die interne Organisation spielt eine Rolle. Sehr große Einrichtungen verfügen häufig über eigene Investmentteams und können einzelne Anlageklassen direkt verwalten oder komplexe Strategien intern umsetzen.
Andere Institutionen sind dagegen stärker auf externe Asset Manager, Consultants und spezialisierte Investmentlösungen angewiesen.
Die strategische Asset Allocation ist deshalb immer auch Ausdruck der jeweiligen institutionellen Struktur.
Was die Ergebnisse für Asset Manager bedeuten
Für externe Asset Manager lassen sich aus der Untersuchung mehrere Schlussfolgerungen ableiten.
Erstens gibt es trotz der starken Konzentration institutionellen Pensionsvermögens keine einheitliche Anlagestrategie der europäischen Großinvestoren. Entsprechend unterschiedlich sind die Anforderungen an externe Investmentlösungen.
Zweitens bleibt Fixed Income für viele Einrichtungen ein zentraler Bestandteil der Kapitalanlage. Dabei dürfte die Nachfrage nach spezialisierten Lösungen für Kreditrisiken, Duration und das Management langfristiger Verpflichtungen relevant bleiben.
Drittens sind alternative Anlagen zwar fest etabliert, ihre Einbindung in das Gesamtportfolio stellt jedoch hohe Anforderungen an Governance, Liquiditätsmanagement und Managerselektion.
Und viertens dürfte bei großen Investoren die Fähigkeit externer Asset Manager, spezifische Investmentkompetenzen bereitzustellen, zunehmend wichtiger sein als die reine Breite ihrer Produktpalette.
IPE D.A.CH: Entscheidend ist die Funktion innerhalb des Portfolios
Die Ergebnisse der Asset-Allocation-Auswertung verdeutlichen, wie unterschiedlich Europas größte Pensionsinvestoren aufgestellt sind.
Zwischen einer Aktienquote von nahezu 90 Prozent und einer Gewichtung von gut 20 Prozent liegen nicht einfach unterschiedliche Risikopräferenzen. Dahinter stehen verschiedene institutionelle Modelle, Anlageziele und Verpflichtungsstrukturen.
Auch die Bedeutung von Anleihen, Immobilien und alternativen Anlagen lässt sich nur im Zusammenhang mit diesen Rahmenbedingungen sinnvoll beurteilen.
Für institutionelle Investoren kommt es deshalb weniger darauf an, bestimmte Anlagequoten anderer großer Einrichtungen zu übernehmen. Entscheidend ist vielmehr, welche Funktion die einzelnen Assetklassen im eigenen Portfolio erfüllen.
Die zentrale Erkenntnis aus Teil 4 unserer Serie lautet damit: Europas größte Pensionsfonds verwalten enorme Vermögen – investieren diese aber nach höchst unterschiedlichen Konzepten. Eine universelle Asset Allocation für institutionelle Investoren gibt es nicht.
Methodik
Die Auswertung basiert auf der ergänzenden Asset-Allocation-Tabelle der IPE Top 1000 Pension Funds 2026, die Angaben für 100 große europäische Pensionseinrichtungen enthält.
Die Datenverfügbarkeit unterscheidet sich nach Anlageklasse: Aktien (98 Einrichtungen), Fixed Income/Credit (100), Immobilien (81) und Alternatives (75).
Die genannten Durchschnittswerte sind einfache, ungewichtete Mittelwerte der jeweils meldenden Einrichtungen. Sie sind weder vermögensgewichtet noch repräsentativ für die Asset Allocation sämtlicher europäischer Pensionseinrichtungen.
Die Klassifikation einzelner Anlageklassen unterscheidet sich teilweise erheblich. Zudem enthalten die Ausgangsdaten vereinzelt negative Werte und derivative Positionen. Die gemeldeten Quoten sind daher nicht in jedem Fall unmittelbar vergleichbar oder zu einer vollständigen Portfolioaufteilung addierbar.
---
Die Serie „IPE Top 1000 Pension Funds 2026“
Teil 1: Europas Pensionsvermögen wächst auf 10,55 Billionen Euro
Teil 2: Ein Fonds verändert das Bild: Wer Europas Pensionsvermögen dominiert
Teil 3: Fast zwei Billionen Euro: Die DACH-Pensionslandschaft im europäischen Vergleich
Teil 4: Von 21 bis 89% Aktien: Wie unterschiedlich Europas größte Pensionsfonds investieren (dieser Beitrag)
Teil 5: Was Europas Pensionsmarkt für Asset Manager bedeutet
Von 21 bis 89% Aktien: Wie unterschiedlich Europas größte Pensionsfonds investieren