Europas Pensionsinvestoren bilden einen der bedeutendsten institutionellen Kapitalpools weltweit. Die 1.000 größten europäischen Pensionseinrichtungen verwalten laut der aktuellen IPE-Erhebung zusammen rund 10,55 Billionen Euro. Gegenüber dem Vorjahr entspricht dies einem Wachstum von 5,4%.
Für Asset Manager ist diese Größenordnung auf den ersten Blick eine gute Nachricht. Schließlich bilden Pensionsfonds und andere Versorgungseinrichtungen eine zentrale Kundengruppe für institutionelle Investmentstrategien.
Doch die Entwicklung ist komplexer, als es die aggregierten Vermögenszahlen vermuten lassen.
Die bisherigen vier Teile unserer Serie haben gezeigt, wie stark sich Europas Pensionseinrichtungen hinsichtlich Vermögensgröße, nationaler Marktstrukturen und Anlagestrategien unterscheiden. Hinzu kommt ein struktureller Faktor: Große institutionelle Anleger verfügen häufig über erhebliche eigene Investmentressourcen und können selbst entscheiden, welche Aufgaben sie intern übernehmen und welche sie an externe Spezialisten vergeben.
Für die Asset-Management-Branche stellt sich deshalb nicht allein die Frage, wie stark Europas Pensionsvermögen wächst. Entscheidend ist vielmehr, welcher Teil dieses Vermögens künftig tatsächlich für externe Mandate zugänglich bleibt.
Konzentration: Die Marktmacht weniger Großinvestoren
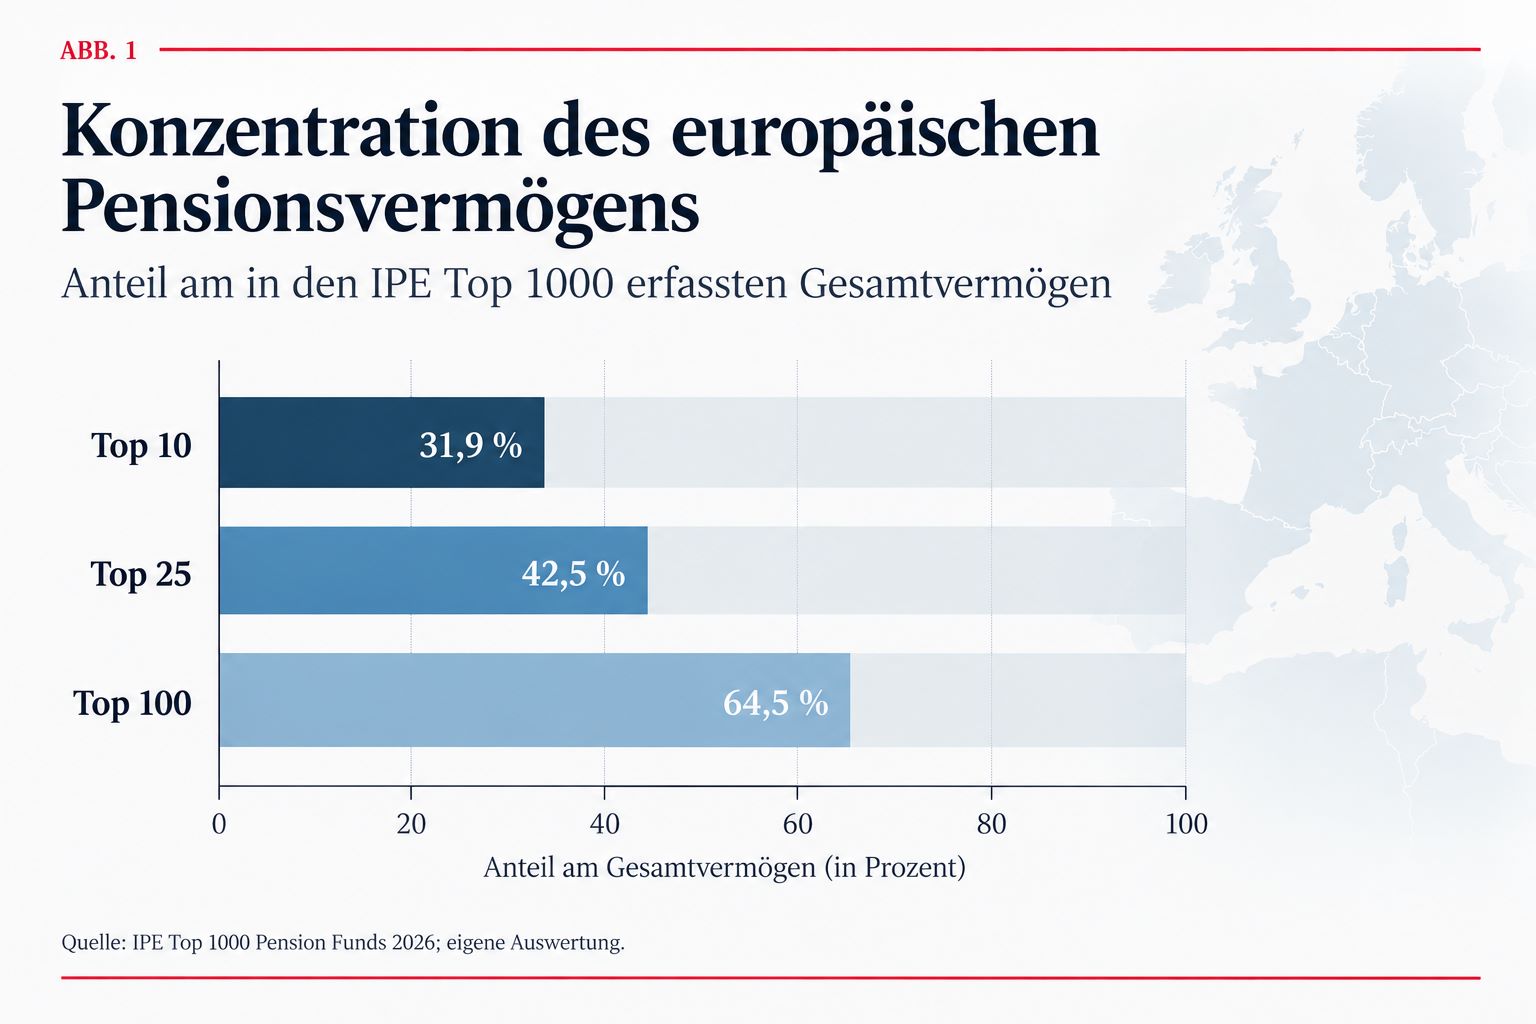
Die Vermögenskonzentration gehört zu den auffälligsten Ergebnissen der IPE Top 1000 Pension Funds 2026. Die zehn größten Einrichtungen vereinen bereits rund 31,9% des erfassten Gesamtvermögens auf sich. Bei den 25 größten Investoren steigt dieser Anteil auf 42,5%. Die Top 100 verwalten zusammen rund 64,5% aller in der Rangliste erfassten Assets.
Damit entfallen fast zwei Drittel des Vermögens auf lediglich ein Zehntel der untersuchten Einrichtungen.
Für Asset Manager bedeutet diese Konzentration, dass vergleichsweise wenige Investoren eine erhebliche Bedeutung für das institutionelle Geschäft besitzen.
Allerdings sind diese Großinvestoren keineswegs automatisch die größten Kunden externer Anbieter. Gerade die größten Einrichtungen verfügen häufig über eigene Investmentteams, leistungsfähige Risikomanagementsysteme und die organisatorischen Voraussetzungen, erhebliche Teile ihres Vermögens selbst zu verwalten.
Zugleich verfügen sie über eine starke Verhandlungsposition gegenüber externen Dienstleistern. Dies kann den Druck auf Gebühren, Reportingstandards und die Qualität institutioneller Mandate erhöhen.
Die Konzentration des Pensionsvermögens schafft somit nicht nur potenziell große Kundenbeziehungen. Sie verändert auch die Machtverhältnisse zwischen Investoren und Asset Managern.
Abb. 1: Konzentration des europäischen Pensionsvermögens – Top 10
Quelle: IPE Top 1000 Pension Funds 2026; eigene Auswertung.
Insourcing: Wenn Pensionsfonds selbst zu Asset Managern werden
Eine der strategisch wichtigsten Entwicklungen im institutionellen Anlagegeschäft ist die Frage, welche Investmentfunktionen große Pensionsinvestoren selbst übernehmen.
Mit zunehmendem Vermögen können sich die wirtschaftlichen Voraussetzungen für eine interne Kapitalverwaltung verbessern. Größere Einrichtungen sind eher in der Lage, spezialisierte Investmentteams aufzubauen, eigene Handels- und Risikosysteme zu betreiben und Portfolios unmittelbar an den Kapitalmärkten umzusetzen.
Insbesondere bei liquiden, standardisierten Anlageklassen kann die interne Verwaltung wirtschaftlich attraktiv sein. Das gilt beispielsweise für breit diversifizierte Aktienportfolios, Staatsanleihen oder regelbasierte Investmentstrategien.
Die potenziellen Vorteile liegen auf der Hand: geringere externe Managementgebühren, eine unmittelbare Kontrolle über Anlageentscheidungen und eine engere Integration der Portfolios in das übergeordnete Risikomanagement.
Allerdings ist Insourcing kein Selbstzweck.
Der Aufbau eigener Investmentkapazitäten verursacht erhebliche Fixkosten. Hinzu kommen Anforderungen an Personal, Technologie, Compliance, Governance und die langfristige Sicherung spezialisierten Know-hows.
Für kleinere und mittelgroße Versorgungseinrichtungen kann die externe Verwaltung daher weiterhin die wirtschaftlich sinnvollere Lösung darstellen.
Auch große Investoren werden nicht zwangsläufig sämtliche Anlageklassen intern abdecken. Vielmehr dürfte die Entscheidung zunehmend davon abhängen, in welchen Bereichen eigene Kompetenzen einen nachhaltigen Mehrwert schaffen.
Die zentrale Frage lautet damit nicht mehr ausschließlich, welcher externe Manager das beste Produkt anbietet. Sie lautet zunehmend: Welche Investmentleistungen kann eine Pensionseinrichtung selbst effizient erbringen – und wo lohnt sich die Zusammenarbeit mit externen Spezialisten?
Outsourcing: Neue Chancen für spezialisierte Anbieter
Die zunehmende interne Professionalisierung großer Pensionsinvestoren muss allerdings nicht zwangsläufig zu einem generellen Rückgang externer Mandate führen.
Vielmehr kann sie die Art der Zusammenarbeit verändern.
Während standardisierte, liquide Anlagestrategien bei entsprechend großen Einrichtungen grundsätzlich leichter intern umgesetzt werden können, bleiben hoch spezialisierte Investmentbereiche häufig auf externe Expertise angewiesen.
Dies betrifft beispielsweise bestimmte Segmente des Kreditmarktes, ausgewählte Private-Markets-Strategien, komplexe Derivatekonzepte oder Investments in Märkten, in denen lokales Wissen und spezialisierte operative Strukturen entscheidend sind.
Auch der Zugang zu einzelnen Regionen, die Auswahl geeigneter Transaktionen und die laufende Überwachung komplexer Portfolios können für externe Spezialisten sprechen.
Für Asset Manager ergibt sich daraus eine wichtige strategische Konsequenz: Die Fähigkeit, klar definierte Kompetenzen bereitzustellen, könnte im Geschäft mit großen institutionellen Anlegern an Bedeutung gewinnen.
Ein breit aufgestellter Anbieter muss deshalb nicht zwangsläufig im Vorteil sein. In bestimmten Mandatssegmenten können spezialisierte Investmenthäuser mit nachvollziehbaren Kompetenzen, hoher Transparenz und einer überzeugenden operativen Infrastruktur wettbewerbsfähig sein.
Dabei dürfte auch die Bereitschaft zur Zusammenarbeit mit internen Investmentteams wichtiger werden. Externe Manager übernehmen dann nicht mehr zwingend die vollständige Verwaltung eines Portfoliobausteins, sondern ergänzen gezielt die vorhandenen Kompetenzen des Investors.
Der Wettbewerb verschiebt sich damit potenziell von der reinen Produktbereitstellung hin zur Integration spezialisierter Leistungen in eine zunehmend professionelle institutionelle Kapitalanlage.
Die größten Investoren sind nicht automatisch die größten externen Kunden
Wie unterschiedlich institutionelle Strukturen ausfallen können, zeigt bereits die Spitze der europäischen Rangliste.
Der norwegische Government Pension Fund Global (GPFG) führt die IPE Top 1000 mit einem Vermögen von rund 1,80 Billionen Euro an. Seine institutionelle Konstruktion unterscheidet sich allerdings grundlegend von der eines klassischen betrieblichen Pensionsfonds.
Auch große niederländische Pensionsfonds, skandinavische Einrichtungen und deutsche Versorgungssysteme verfügen über unterschiedliche Governance-Modelle, regulatorische Rahmenbedingungen und Organisationsstrukturen.
Für externe Asset Manager ist deshalb nicht allein entscheidend, wie groß eine Einrichtung ist.
Mindestens ebenso relevant sind deren interne Investmentkapazitäten, die strategische Ausrichtung der Kapitalanlage, die Governance sowie die grundsätzliche Bereitschaft zur Vergabe externer Mandate.
Eine Rangliste der größten Pensionsinvestoren ist daher ein wichtiger Ausgangspunkt für die Marktanalyse, aber noch keine Rangliste der attraktivsten potenziellen Kunden.
Wer institutionelle Geschäftspotenziale realistisch einschätzen möchte, muss die tatsächlichen Entscheidungsstrukturen und den Bedarf an externer Expertise berücksichtigen.
DACH: Fast zwei Billionen Euro, aber drei unterschiedliche Märkte
Auch der deutschsprachige Raum verdeutlicht, wie unterschiedlich institutionelle Kapitalanlage organisiert sein kann.
Deutschland, Österreich und die Schweiz kommen innerhalb der IPE Top 1000 zusammen auf ein erfasstes Pensionsvermögen von rund 1,97 Billionen Euro.
Den größten Anteil stellt die Schweiz mit rund 1,07 Billionen Euro. Deutschland folgt mit etwa 846 Milliarden Euro, Österreich mit knapp 53 Milliarden Euro.
Doch die Unterschiede beschränken sich nicht auf die jeweiligen Marktvolumina.
In der Schweiz prägen zahlreiche Pensionskassen und Sammelstiftungen die institutionelle Landschaft. Deutschland verfügt über eine Vielzahl unterschiedlicher Versorgungseinrichtungen, darunter berufsständische Versorgungswerke, Pensionskassen und Zusatzversorgungseinrichtungen. Österreich weist wiederum eine andere institutionelle Struktur und Größenverteilung auf.
Für Asset Manager ergeben sich daraus unterschiedliche Anforderungen an Vertrieb, Mandatsgestaltung und Kundenbetreuung.
Gerade im deutschsprachigen Raum dürfte die Kenntnis der jeweiligen Anlegergruppen ein wichtiger Erfolgsfaktor bleiben. Eine einheitliche DACH-Strategie kann die erheblichen Unterschiede zwischen den Märkten nur begrenzt abbilden.
Abb. 2: Pensionsvermögen der DACH-Länder innerhalb der IPE Top 1000
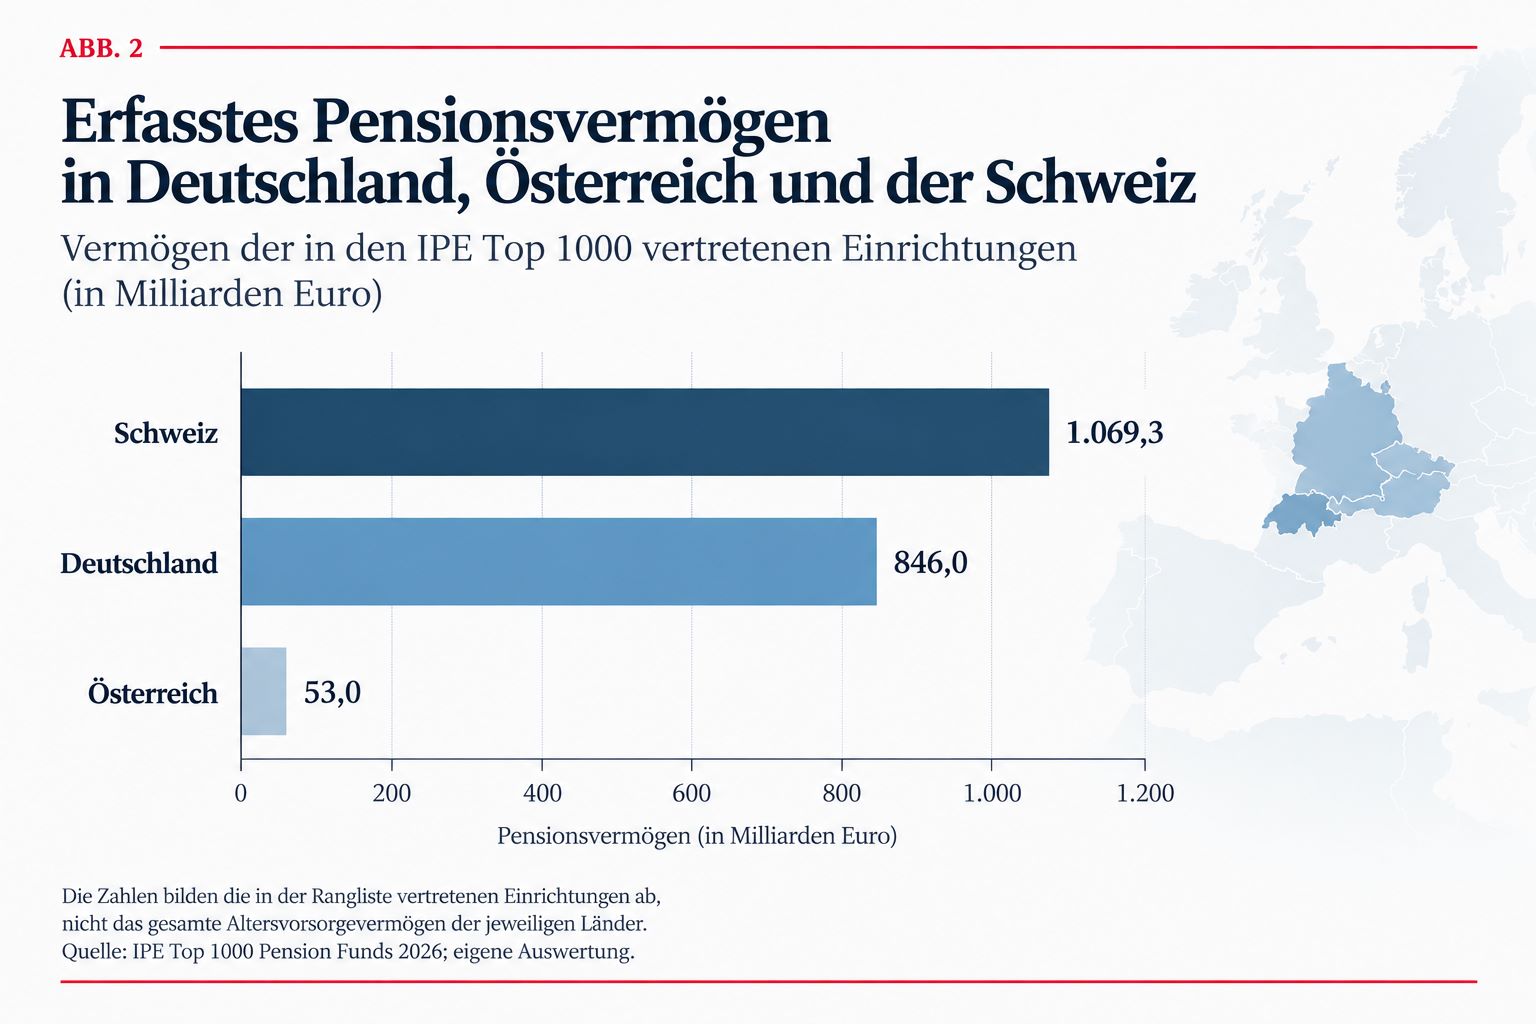
Die Zahlen bilden die in der Rangliste vertretenen Einrichtungen ab, nicht das gesamte Altersvorsorgevermögen der jeweiligen Länder. Quelle: IPE Top 1000 Pension Funds 2026; eigene Auswertung.
Asset Allocation: Unterschiedliche Portfolios erfordern unterschiedliche Lösungen
Ein weiteres zentrales Ergebnis unserer Serie ist die große Bandbreite der institutionellen Anlagestrategien.
Die ausgewiesenen Aktienquoten reichen beispielsweise von 89,3% beim schwedischen AP7 über 71,3 Prozent beim norwegischen GPFG bis zu 21 Prozent bei der deutschen VBL. Die Bayerische Versorgungskammer weist eine Aktienquote von rund 17% aus.
Diese Unterschiede sind Ausdruck verschiedener institutioneller Aufgaben, Anlagehorizonte und Risikobudgets.
Für Asset Manager bedeutet dies, dass sich die Nachfrage nach Investmentlösungen nicht allein aus allgemeinen Kapitalmarkttrends ableiten lässt.
Bei Einrichtungen mit langfristigen Leistungszusagen können Duration-Management, festverzinsliche Anlagen und die Abstimmung von Vermögen und Verpflichtungen eine zentrale Rolle spielen.
Andere Investoren setzen stärker auf langfristiges Aktienwachstum oder die Diversifikation über alternative Anlageklassen.
Auch die Bedeutung externer Manager hängt damit wesentlich von der Funktion ab, die eine bestimmte Investmentstrategie im Gesamtportfolio übernehmen soll.
Ein erfolgreicher institutioneller Anbieter muss deshalb nicht nur die Eigenschaften einer Anlageklasse verstehen, sondern auch deren Einbindung in die jeweilige Verpflichtungs- und Risikostruktur des Investors.
Private Markets: Spezialwissen bleibt gefragt
Besonders deutlich wird die Bedeutung spezialisierter Expertise bei alternativen Anlagen.
Private Equity, Private Debt, Infrastruktur und Immobilien haben sich in vielen institutionellen Portfolios etabliert. Allerdings unterscheiden sich die tatsächlichen Allokationen ebenso wie die jeweiligen Definitionen und Investmentansätze.
Die Asset-Allocation-Daten der IPE-Erhebung zeigen zudem, dass die Kategorie Alternatives nicht bei allen Einrichtungen einheitlich abgegrenzt wird. Ein direkter Vergleich der gemeldeten Quoten ist deshalb nur eingeschränkt möglich.
Unabhängig davon stellen illiquide Anlageklassen hohe Anforderungen an die Steuerung institutioneller Portfolios.
Kapitalabrufe, Ausschüttungen, Bewertungen, Liquiditätsplanung und die Überwachung externer Manager erhöhen die operative Komplexität.
Gerade in diesen Bereichen können spezialisierte Asset Manager und Dienstleister einen Mehrwert bieten.
Allerdings gilt auch hier: Eine höhere strategische Allokation in Private Markets führt nicht automatisch zu einem proportionalen Wachstum externer Mandate.
Große Investoren können einzelne Investmentaktivitäten direkt umsetzen, eigene Teams für die Managerselektion aufbauen oder bestimmte Funktionen intern übernehmen.
Für externe Anbieter wird daher entscheidend sein, in welchen Bereichen sie Kompetenzen bereitstellen können, die der Investor nicht selbst in gleicher Qualität oder zu vergleichbaren Kosten vorhalten möchte.
Gebühren, Transparenz und Governance werden wichtiger
Mit zunehmender Professionalisierung institutioneller Investoren dürften auch die Anforderungen an externe Asset Manager steigen.
Neben der Investmentperformance gewinnen Faktoren wie Kostentransparenz, Reportingqualität, Risikomanagement und die Integration in bestehende Governance-Strukturen an Bedeutung.
Große Einrichtungen können externe Anbieter nicht nur anhand ihrer Renditeergebnisse beurteilen, sondern auch deren Prozesse, Risikomodelle und operative Leistungsfähigkeit detailliert überprüfen.
Dies erhöht den Wettbewerbsdruck. Gleichzeitig eröffnet es Chancen für Anbieter, die über spezialisierte Investmentkompetenzen hinaus eine hohe institutionelle Servicequalität gewährleisten.
Die künftige Wettbewerbsfähigkeit eines Asset Managers dürfte deshalb nicht allein von seiner Produktpalette abhängen. Ebenso wichtig sind die Nachvollziehbarkeit der Investmentprozesse, eine effiziente Zusammenarbeit mit den internen Teams des Kunden und die Fähigkeit, komplexe Anforderungen zuverlässig umzusetzen.
Fazit: Größe schafft Potenzial – Spezialisierung entscheidet über den Zugang
Die fünf Teile unserer Serie zeichnen ein differenziertes Bild der europäischen Pensionslandschaft.
Das verwaltete Vermögen ist weiter gewachsen. Gleichzeitig konzentriert sich ein erheblicher Anteil auf wenige große Investoren. Nationale Versorgungssysteme unterscheiden sich erheblich, und auch bei der Kapitalanlage verfolgen die Einrichtungen teilweise grundverschiedene Ansätze.
Für die Asset-Management-Branche liegt darin sowohl eine Chance als auch eine Herausforderung.
Die Größe des europäischen Pensionsmarktes allein garantiert kein entsprechendes Wachstum externer Mandate. Gerade die größten Einrichtungen verfügen häufig über die Voraussetzungen, Teile ihrer Kapitalanlage selbst zu verwalten und externe Anbieter gezielt einzusetzen.
Daraus folgt allerdings nicht zwangsläufig eine Verdrängung externer Manager. Vielmehr könnte sich die Nachfrage stärker auf solche Kompetenzen konzentrieren, die intern nur mit erheblichem Aufwand aufgebaut werden können.
Das Fazit unserer Serie: Europas Pensionsmarkt ist mit rund 10,55 Billionen Euro ein gewaltiger institutioneller Kapitalpool. Für Asset Manager entscheidet künftig jedoch weniger die reine Größe dieses Marktes über den Geschäftserfolg als die Fähigkeit, konkrete Anlegerbedürfnisse mit spezialisierten und wirtschaftlich überzeugenden Lösungen zu erfüllen.
Methodik
Die Analyse basiert auf den IPE Top 1000 Pension Funds 2026. Die Rangliste erfasst die Vermögen der 1.000 größten europäischen Pensionseinrichtungen gemäß der zugrunde liegenden Erhebungsmethodik. Sie bildet weder den gesamten europäischen Altersvorsorgemarkt noch das tatsächlich an externe Asset Manager vergebene Mandatsvolumen ab.
Die Aussagen zu Insourcing, Outsourcing, Marktchancen und Geschäftsmodellen externer Asset Manager sind redaktionelle Schlussfolgerungen aus der Marktstruktur und keine Ergebnisse einer gesonderten Erhebung zu Mandatsvergaben oder internen Verwaltungsquoten.
---
Die Serie „IPE Top 1000 Pension Funds 2026“
Teil 1: Europas Pensionsvermögen wächst auf 10,55 Billionen Euro
Teil 2: Ein Fonds verändert das Bild: Wer Europas Pensionsvermögen dominiert
Teil 3: Fast zwei Billionen Euro: Wie unterschiedlich die Pensionsmärkte in Deutschland, Österreich und der Schweiz sind
Teil 4: Wie unterschiedlich Europas größte Pensionsfonds investieren
Teil 5: Europas Pensionsmarkt: Warum 10,55 Billionen Euro nicht automatisch mehr Geschäft für Asset Manager bedeuten (dieser Beitrag)
IPE Top 1000 European Pension Funds 2026: Warum 10,55 Billionen Euro nicht automatisch mehr Geschäft für Asset Manager bedeuten