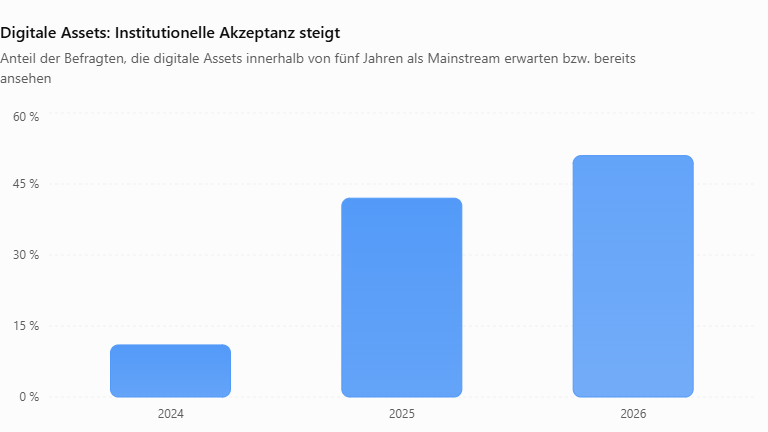
Die institutionelle Finanzindustrie stellt sich zunehmend auf eine Zukunft ein, in der digitale Vermögenswerte zum festen Bestandteil der Kapitalmärkte gehören. Nach der aktuellen „2026 Digital Assets Study“ von State Street erwarten 51% der befragten Asset Manager, Asset Owner und Wealth Manager, dass digitale Assets innerhalb der kommenden fünf Jahre zum Mainstream werden – sofern sie diesen Status nicht bereits erreicht haben.
Damit hat sich die Einschätzung innerhalb von zwei Jahren deutlich verändert: 2024 lag der entsprechende Anteil erst bei 11%, 2025 bei 42%. Lediglich 3% der Befragten gehen davon aus, dass sich digitale Vermögenswerte grundsätzlich nicht durchsetzen werden.
Abb. 1 – Digitale Assets auf dem Weg zum Mainstream
Gleichzeitig zeigt die Untersuchung, dass die Diskussion in der Branche zunehmend praktischer wird. Nicht mehr allein das Potenzial der Technologie steht im Vordergrund, sondern die Frage, unter welchen regulatorischen, operativen und technischen Voraussetzungen sich digitale Assets in bestehende institutionelle Investmentprozesse integrieren lassen.
Von der Technologiefrage zur operativen Umsetzung
Bereits 35% der Befragten verwalten oder vertreiben digitale Assets. Weitere 28% verfügen nach eigenen Angaben über die erforderlichen Dienstleisterbeziehungen und Infrastrukturen, um entsprechende Aktivitäten bei ausreichender Kundennachfrage aufzunehmen.
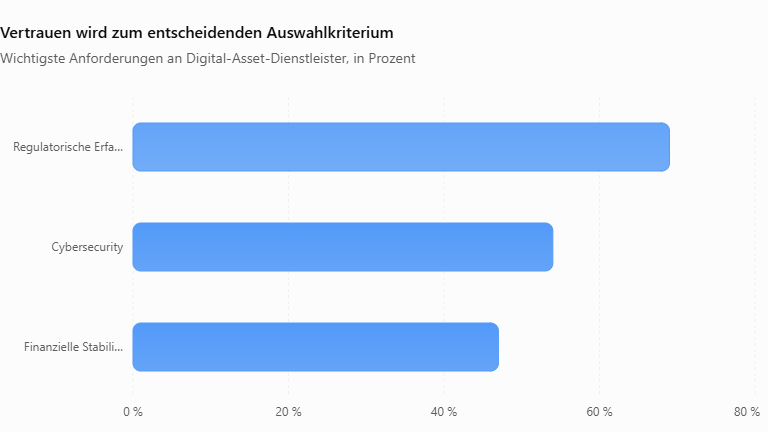
Abb. 2 – Was institutionelle Investoren von Digital-Asset-Dienstleistern erwarten
Mit der wachsenden Marktreife steigen zugleich die Anforderungen an die beteiligten Dienstleister.
Für 69% ist Erfahrung im Umgang mit einem geeigneten regulatorischen Rahmen das wichtigste Auswahlkriterium für Anbieter digitaler Asset-Dienstleistungen. Es folgen Cybersecurity mit 54% und finanzielle Stabilität mit 47%.
Die Ergebnisse unterstreichen, dass institutionelle Investoren digitale Assets zunehmend an denselben Maßstäben messen wie etablierte Kapitalmarktinfrastrukturen: Rechtssicherheit, operative Belastbarkeit und verlässliche Risikokontrolle gewinnen gegenüber rein technologischen Innovationen an Gewicht.
Tokenisierung rückt in den Mittelpunkt
Als besonders relevante Anwendungsbereiche identifizieren die Befragten die Verwahrung von Vermögenswerten, den Zahlungsverkehr und die Ausgabe von Fondsanteilen.
66% erwarten wesentliche Auswirkungen digitaler Assets auf die Verwahrung, 54% auf Zahlungen und 51% auf die Fondsauflage.
Die Ausgabe und Tokenisierung von Fondsprodukten gilt zugleich als wichtigste strategische Priorität. 52% der Befragten nennen diesen Bereich.
Dabei zeichnet sich eher eine Weiterentwicklung bestehender Anlageprodukte als deren vollständige Ablösung ab. Laut Studie planen 84% tokenisierte Varianten bereits existierender Produkte. Als bevorzugte Vertriebsvehikel werden insbesondere ETFs und klassische Long-only-Fonds genannt.
Für institutionelle Anleger könnte die Tokenisierung damit vor allem Veränderungen bei der technischen Abwicklung, der Übertragung von Anteilen und der Integration von Investmentprodukten in digitale Marktinfrastrukturen mit sich bringen.
Ob daraus tatsächlich niedrigere Kosten und höhere Liquidität entstehen, hängt allerdings von der konkreten Marktstruktur und der Akzeptanz entsprechender Lösungen ab.
Digitales Geld wird zur Voraussetzung
Ein weiterer Schwerpunkt der Untersuchung liegt auf digitalen Zahlungsmitteln.
Fast die Hälfte der Befragten – 45% – stuft sogenanntes Digital Cash als sehr wichtig für die eigene Digital-Asset-Strategie ein.
Als wichtigsten Anwendungsfall nennen 64% die Abwicklung tokenisierter Vermögenswerte. Bei den bevorzugten Ausgestaltungsformen liegen von Banken ausgegebene US-Dollar-Stablecoins mit 49% knapp vor tokenisierten Bankeinlagen mit 48%.
Dahinter steht ein grundlegendes Infrastrukturproblem: Die Tokenisierung von Wertpapieren allein genügt nicht, wenn die zugehörigen Zahlungsströme weiterhin ausschließlich über traditionelle Systeme abgewickelt werden müssen.
Digitale Wertpapier- und Geldinfrastrukturen dürften sich daher zunehmend gemeinsam entwickeln.
Allerdings befindet sich die tatsächliche Umsetzung noch in einem frühen Stadium. Erst 24% der Befragten nutzen digitale Zahlungsmittel bereits oder sind operativ darauf vorbereitet. Weitere 46% erwarten, innerhalb der kommenden zwölf Monate dazu in der Lage zu sein.
Effizienz und schnellere Abwicklung als zentrale Motive
Der erwartete Nutzen digitaler Assets liegt nach Einschätzung der Befragten vor allem in effizienteren Prozessen.
53% sehen Kostensenkungen und Effizienzsteigerungen als größten übergeordneten Vorteil. Bei konkreten Nutzenaspekten wird eine schnellere Abwicklung von Transaktionen mit 67% am häufigsten genannt.
Weitere Vorteile erwarten die Teilnehmer bei der Gewinnung neuer Kunden (58%) und einer höheren Liquidität (53%).
Für institutionelle Investoren dürften insbesondere kürzere Abwicklungszeiten, automatisierte Prozesse und die mögliche Reduzierung operativer Schnittstellen relevant sein.
Die Studie zeigt damit eine Verschiebung der Erwartungen: Digitale Assets werden nicht mehr ausschließlich mit neuen Investmentmöglichkeiten verbunden, sondern zunehmend mit einer möglichen Modernisierung der gesamten Wertschöpfungskette.
Digitale Asset-Allokationen sollen weiter steigen
Parallel zur stärkeren operativen Integration erwarten die befragten Marktteilnehmer auch einen Anstieg ihrer Allokationen.
Die durchschnittliche Digital-Asset-Quote liegt nach Angaben von State Street derzeit bei rund elf Prozent und soll innerhalb der kommenden drei Jahre auf 17% steigen.
Zum Vergleich: In der Vorjahresstudie hatten die Befragten eine aktuelle Quote von 7% und eine erwartete Quote von 16% angegeben.
Die Zahlen sind allerdings mit Vorsicht zu interpretieren. Die Studie verwendet einen breiten Begriff digitaler Assets, der über klassische Kryptowährungen hinausgeht und auch tokenisierte Anlageprodukte umfasst. Die genannten Allokationen lassen sich daher nicht ohne Weiteres mit reinen Bitcoin- oder Kryptoquoten institutioneller Portfolios gleichsetzen.
Zudem handelt es sich um Erwartungen der befragten Marktteilnehmer und nicht um verbindliche Investitionszusagen.
Traditionelle und digitale Marktstrukturen dürften koexistieren
Trotz der zunehmenden Zuversicht rechnen nicht alle Befragten mit einem vollständigen Übergang zu blockchainbasierten Kapitalmärkten.
Fast jeder fünfte Teilnehmer geht davon aus, dass vollständig auf der Blockchain abgewickelte Marktstrukturen das heutige Nebeneinander traditioneller und digitaler Infrastrukturen niemals vollständig ersetzen werden.
Dies spricht für eine längere Übergangsphase, in der bestehende Verwahr-, Handels- und Abwicklungssysteme schrittweise um digitale Komponenten ergänzt werden.
Für institutionelle Anleger wird damit weniger die Frage entscheidend sein, ob sämtliche Kapitalmarktprozesse künftig auf einer Blockchain stattfinden. Wichtiger dürfte werden, wie sich neue Technologien in bestehende regulatorische und operative Rahmenbedingungen integrieren lassen.
Institutionelle Akzeptanz hängt zunehmend von Vertrauen ab
Die Ergebnisse der State-Street-Studie zeichnen das Bild eines Marktes, dessen Entwicklung zunehmend von praktischen Voraussetzungen bestimmt wird.
Tokenisierung, digitale Zahlungsmittel und automatisierte Abwicklungsprozesse eröffnen neue Möglichkeiten. Gleichzeitig bleiben regulatorische Klarheit, Cybersecurity und die Verlässlichkeit der Dienstleister entscheidende Voraussetzungen für eine breitere institutionelle Nutzung.
Die eigentliche Veränderung liegt damit weniger in der wachsenden Begeisterung für digitale Assets als in ihrer zunehmenden Einbindung in die bestehende Finanzmarktinfrastruktur.
Digitale Assets: Institutionelle Investoren rücken Tokenisierung und Infrastruktur in den Fokus