Die letzten Monate an den Anleihemärkten standen ganz im Zeichen der Renditeanstiege. Dafür werden natürlich Erklärungen gesucht. Ein sehr beliebtes Narrativ ist, dass der fremdfinanzierte KI-Investitionszyklus zu Verdrängungseffekten am Markt für US-Staatsanleihen führt. Das Argument erscheint zunächst plausibel und lautet so: KI-Unternehmen nehmen auch weiterhin in beispiellosem Umfang Schulden auf, während das Angebot an US-Staatsanleihen ebenfalls hoch bleibt. Und weil beide Märkte um dasselbe Anlegerkapital konkurrieren, drückt sich das am Markt über Renditeanstiege aus.
Das Problem mit dieser Argumentation: Verdrängung funktioniert so im klassischen Sinne nicht. Nach Lehrbuch läuft der Mechanismus sogar in die entgegengesetzte Richtung. Die staatliche Kreditaufnahme absorbiert einen begrenzten Pool an Ersparnissen, treibt die Zinsen nach oben und verdrängt so in der Folge zinssensitive private Investitionen.
Und jetzt? Ist es dieses Mal doch anders? Können Finanzierungen im privaten Sektor, und seien sie noch so groß, tatsächlich einen 32 Billionen US-Dollar großen Treasury-Markt verdrängen? Wir argumentieren dagegen. Wie jeder andere Investitionszyklus auch, dürfte der KI-Capex-Zyklus die realen, also inflationsbereinigten Renditen nach oben treiben. Das ist jedoch noch lange kein Beleg dafür, dass es zu Verdrängungen durch Portfolioumschichtungen kommt, auch wenn diese Sichtweise am Markt gerade häufig vertreten wird.
Höhere Realrenditen und die Sparmentalität
Gleichgewichtsrealzinsen sind der Preis, der gewünschtes Sparen und gewünschte Investitionen zum Ausgleich bringt. Wenn Hyperscaler ihre Ausgaben hochfahren und um Arbeitskräfte, Strom und Baukapazitäten konkurrieren, lässt der KI-Capex-Boom die Investitionsnachfrage steigen. Wenn das gewünschte Sparvolumen nicht gerade im gleichen Maße zulegt, müssen die realen Gleichgewichtszinsen steigen. Und zwar so lange, bis mehr gespart wird, ein Teil der Investitionen verdrängt wird, oder beides eintritt.
Nun handelt es sich bei den USA allerdings um die größte offene Volkswirtschaft der Welt. Höhere Investitionen müssen daher nicht eins zu eins durch höhere inländische Ersparnisse finanziert werden. Ein Teil der Anpassung kann über höhere Kapitalimporte erfolgen. Auch der Wechselkurs spielt eine Rolle. Ein schwächerer US-Dollar kann die Handelsbilanz mit der Zeit verbessern, sodass sich das für die Finanzierungen nötige ausländische Kapital reduziert.
Dieser Spielraum ist jedoch nicht unbegrenzt. Die USA weisen bereits ein hohes Leistungsbilanzdefizit auf und absorbieren erhebliche ausländische Ersparnisse. Gleichzeitig könnten die KI-Investitionen selbst zusätzliches ausländisches Kapital anziehen, durch ihre ungewöhnlich hohen Renditeaussichten. Das würde die Ausgleichsfunktion des Wechselkurses einschränken.
In der Praxis dürfte die Anpassung also über eine Kombination aus allen drei Faktoren laufen: höhere reale Gleichgewichtszinsen, Kapitalzuflüsse und Wechselkursbewegungen. Das soll jedoch nicht darüber hinwegtäuschen, dass höhere Realzinsen nach wie vor eine sehr wichtige Ausgleichsfunktion haben dürften, wie auch Abb. 1 bestätigt: Während die KI-Investitionen an Dynamik gewonnen haben, sind auch die Realzinsen gestiegen.
Abb. 1: Sowohl die realen Zehnjahresrenditen als auch die fünfjährigen Fünfjahres-Forward-Realrenditen sind zuletzt gestiegen
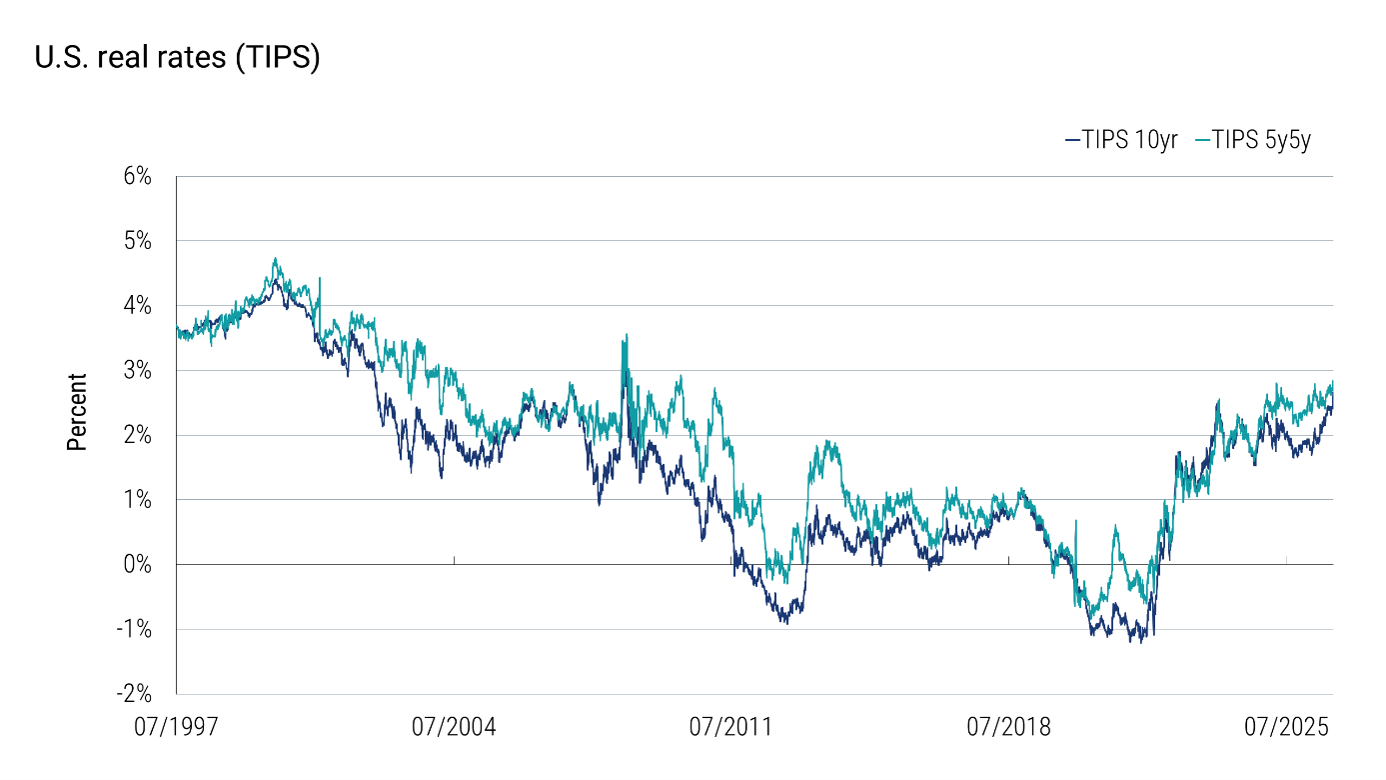
Liniendiagramm der realen Rendite zehnjähriger TIPS sowie der fünfjährigen Fünfjahres-Forward-Realrendite auf TIPS von 1997 bis September 2026. Beide Renditen gingen von Ende der 1990er-Jahre bis 2020 im Allgemeinen zurück und fielen zeitweise unter null, bevor sie ab 2022 deutlich anstiegen. Am Ende des Betrachtungszeitraums lagen beide Renditen über 2,5%, wobei die fünfjährige Fünfjahres-Forward-Rendite leicht über der Zehnjahresrendite lag. Quelle: Haver Analytics, PIMCO; Stand: 15. September 2026
Was in der KI-Investitions-Debatte häufig übersehen wird: der Aufwärtsdruck auf die Realzinsen ist weitgehend unabhängig davon, wie der KI-Capex-Zyklus finanziert wird. Für dieses Jahr werden rund 1 Billion US-Dollar an Investitionsausgaben der Hyperscaler erwartet. Ob diese Ressourcen nun fremdfinanziert sind, von Gewinnrücklagen kommen oder sich aus Aktienausgaben speisen, ist unerheblich. Ausschlaggebend für die realen Gleichgewichtszinsen ist die Lücke zwischen gewünschten Investitionen und Sparvolumina, nicht die Art der Verbindlichkeit.
Besonders im Finanzierungsfall durch Gewinnrücklagen lohnt es sich, diesen Umstand zu verinnerlichen. Nur weil ein Unternehmen schon vorhandene liquide Mittel aus seiner Bilanz für eine Investition einsetzt, heißt das aus makroökonomischer Sicht noch lange nicht, dass diese Investition bereits irgendwie „vorfinanziert“ wäre. Kommen KI-Infrastrukturinvestitionen aus einbehaltenen Gewinnen, werden lediglich Mittel aus dem Spar-Topf in den Investitions-Topf überführt. Arbeits-, Strom-, und Bauaufwand ist genau derselbe wie bei jeder anderen Finanzierungsform. Art und Quelle der Finanzierung bestimmen zwar Anspruchsverhältnisse und Risikoverteilung, nicht aber den realen wirtschaftlichen Ressourcenverbrauch.
Um es noch einmal klar zusammenzufassen: Für die makroökonomische Bilanz – also das Zusammenspiel aus Investitionsnachfrage, Sparbedarf und realem Gleichgewichtszins – macht es keinen Unterschied, woher ein investierter Dollar kommt. Für Vermögenspreise, Risikoallokation und die technischen Marktbedingungen ist die Wahl der Finanzierung hingegen relevant, und um diesen zweiten Anpassungskanal soll es nun im Folgenden gehen.
Schwache Beweislage für Verdrängung durch Portfolio-Umschichtungen
Untersucht man dezidiert die Rolle von Portfolio-Umschichtungen, spielt die Finanzierung natürlich eine Rolle. Theoretisch könnten sprunghaft steigende KI-Anleiheemissionen Investoren dazu veranlassen, andere Positionen zu reduzieren, um Platz für die neuen Papiere zu schaffen. Das kann in der Theorie auch US-Staatsanleihen treffen.
Den direkten Einfluss von KI-Anleiheemissionen auf die Treasury-Renditen zu isolieren, ist jedoch schwierig. Deshalb soll hier ein enger gefasster Ansatz Abhilfe schaffen: eine Ereignisstudie rund um große KI-bezogene Anleihetransaktionen der vergangenen zwölf Monate. Ziel ist dabei nicht, die vollständigen Auswirkungen von KI-Finanzierungen auf die Zinsen zu messen. Vielmehr soll geprüft werden, ob unerwartet große Emissionen überhaupt messbare Spuren am Markt für US-Staatsanleihen hinterlassen.
Die erste Herausforderung besteht in der Unterscheidung, welche Emissionen erwartet sind, und wo es sich um echte Überraschungen handelt. Wenn eine neue Transaktion angekündigt wird, betrachten wir hierzu zunächst die Performance der bereits am Markt befindlichen Anleihen des jeweiligen Emittenten. Wenn die Erträge dieser Anleihen im Vergleich zum breiteren Index ungewöhnlich stark sinken – definiert als eine Bewegung von mehr als einer Standardabweichung –, werten wir das als Hinweis, dass Umfang oder Zeitpunkt der Emission nicht vollständig eingepreist waren. Auf diese Weise lassen sich im vergangenen Jahr sechs überraschende Transaktionen identifizieren.
Natürlich ist dieser Näherungswert nicht perfekt, da Anleihen auch aus fundamentalen Gründen schlechter abschneiden können, sodass ein zusätzliches Angebot möglicherweise gar keine Rolle spielt. Wir halten dieses Problem jedoch für begrenzt. Allerdings können negative Nachrichten zu einem anderen Emittenten desselben Sektors dazu führen, dass eine Transaktion schlechter abschneidet. Das war in unserer Stichprobe jedoch nicht der Fall.
Test 1: Nominalrenditen
Bei jeder der identifizierten überraschenden KI-Anleiheemissionen messen wir die Renditebewegungen zehnjähriger US-Staatsanleihen über zwei Handelstagen um das Ereignis – vom Handelsschluss vor der Ankündigung bis zum Handelsschluss am Tag nach der Ankündigung. Das Zeitfenster ist bewusst kurz gewählt, aber auch lang genug, damit eine große Transaktion bepreist, zugeteilt und vom Markt aufgenommen werden kann.
Die Daten zeigen, dass überraschende KI-Anleiheemissionen keinen statistisch signifikanten Anstieg der Treasury-Renditen auslösen (siehe Abb. 2). Der wichtigste Ausreißer ist die Amazon-Emission vom 10. März, die mit einem deutlichen Anstieg der Nominalrenditen zusammenfiel. Diese Bewegung lässt sich jedoch eher durch veränderte Erwartungen an die Geldpolitik erklären als durch eine Verdrängung über Portfolio-Umschichtungen. Die Renditen zweijähriger US-Staatsanleihen – ein Indikator für die Erwartungen an den Leitzins – stiegen im selben Zeitraum um rund 22 Basispunkte.
Abb. 2: Überraschende KI-Anleiheemissionen führen normalerweise nicht zu einem statistisch signifikanten Anstieg der Renditen zehnjähriger US-Staatsanleihen
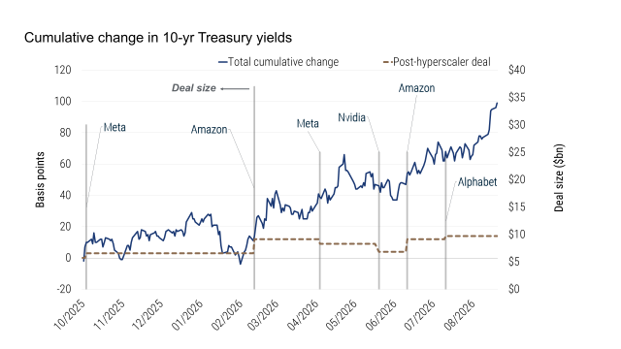
Kombinationsdiagramm der kumulierten Veränderung der Rendite zehnjähriger US-Staatsanleihen von Oktober 2025 bis September 2026 zusammen mit sechs Ankündigungen von Anleiheemissionen durch Hyperscaler. Graue Balken zeigen das Emissionsvolumen, die durchgezogene Linie die gesamte kumulierte Renditeveränderung und die gestrichelte Linie die kumulierte Veränderung in den Zeiträumen nach den Emissionen. Die gesamte kumulierte Renditeveränderung steigt im betrachteten Zeitraum deutlich, während die Entwicklung nach den Emissionen wesentlich geringer ausfällt – mit Ausnahme einer stärkeren Bewegung rund um die Amazon-Emission im März. Quelle: Bloomberg, PIMCO; Stand: 15. September 2026
Test 2: Laufzeitprämie
Die Analyse wird wiederholt, untersucht nun aber die Veränderungen der geschätzten Laufzeitprämie zehnjähriger US-Staatsanleihen. Das Ergebnis bleibt unverändert: Überraschende KI-Anleiheemissionen führen zu keinem statistisch signifikanten Anstieg der Laufzeitprämien (siehe Abb. 3).
Dieses Ergebnis steht auch im Einklang mit dem übergeordneten Muster seit dem dritten Quartal des vergangenen Jahres. Der größte Teil des Renditeanstiegs ist auf höhere Leitzinserwartungen zurückzuführen, auch wenn die Laufzeitprämien seit der ersten FOMC-Sitzung unter Fed-Chef Kevin Warsh stärker gestiegen sind.
Abb. 3: Die Belege für einen Einfluss überraschender KI-Anleiheemissionen auf die Laufzeitprämie sind schwach
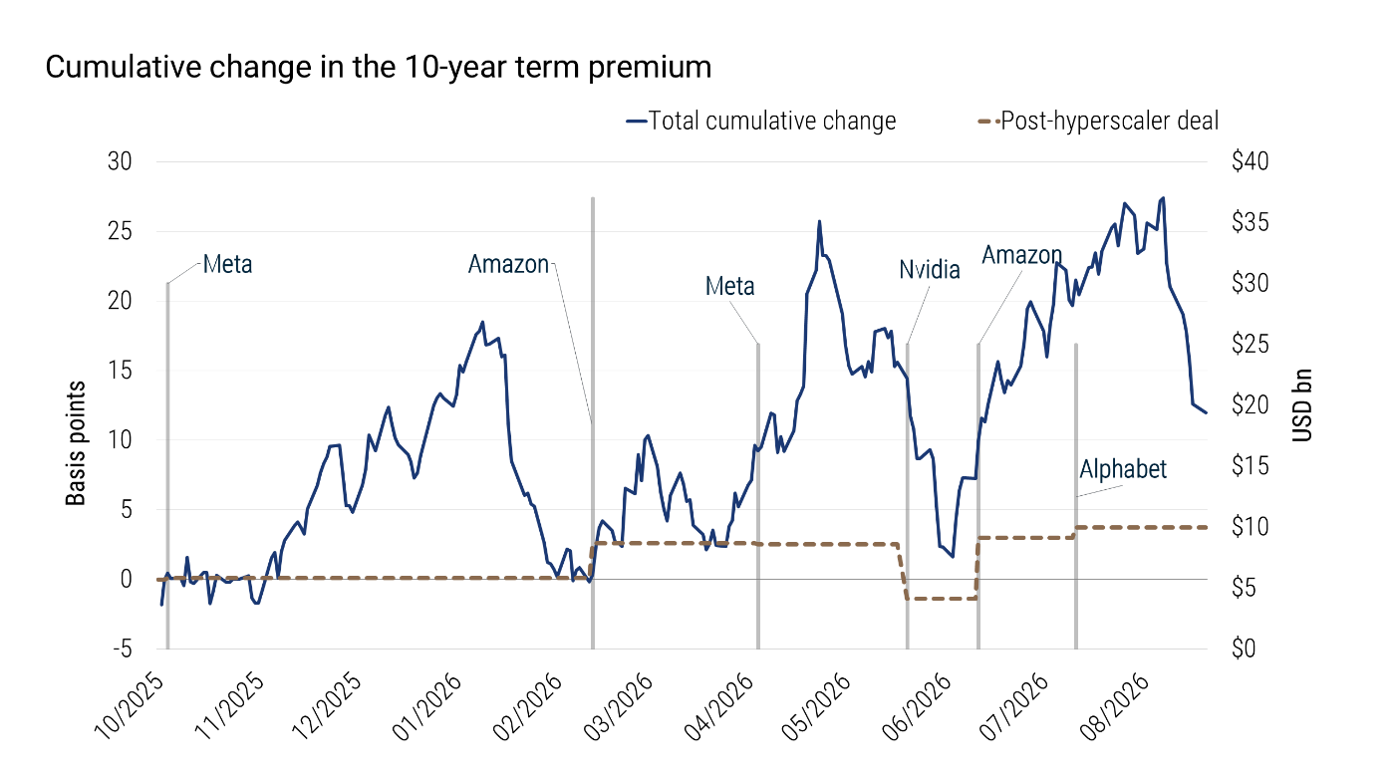
Kombinationsdiagramm der kumulierten Veränderung der Laufzeitprämie zehnjähriger US-Staatsanleihen nach dem Modell von Christensen und Rudebusch von Oktober 2025 bis September 2026 zusammen mit sechs Ankündigungen von Anleiheemissionen durch Hyperscaler. Graue Balken zeigen die Emissionsvolumina, die durchgezogene Linie die gesamte kumulierte Veränderung der Laufzeitprämie und die gestrichelte Linie die kumulierte Veränderung in den Zeiträumen nach den Emissionen. Die gesamte Laufzeitprämie schwankt und endet auf einem höheren Niveau, während die Veränderung in den Zeiträumen nach den Emissionen vergleichsweise gering bleibt. Quelle: Haver Analytics, Bloomberg, PIMCO; Stand: 15. September 2026.
Test 3: Swap-Spreads
Um die Analyse final abzusichern, betrachten wir abschließend die Swap-Spreads, die – anders als Laufzeitprämien – direkt beobachtbar sind. Würden Anleger US-Staatsanleihen verkaufen, um ein unerwartet hohes Angebot an festverzinslichen KI-Anleihen aufzunehmen zu können, müssten sich Treasuries gegenüber Swaps verbilligen, selbst wenn das Signal der direkten Renditen durch andere Faktoren verzerrt wäre.
Auch hier finden wir keine systematische Reaktion bei den identifizierten Überraschungsemissionen (siehe Abb.4 4).
Abb. 4: Der Zusammenhang zwischen überraschenden KI-Anleiheemissionen und zehnjährigen Swap-Spreads scheint gering
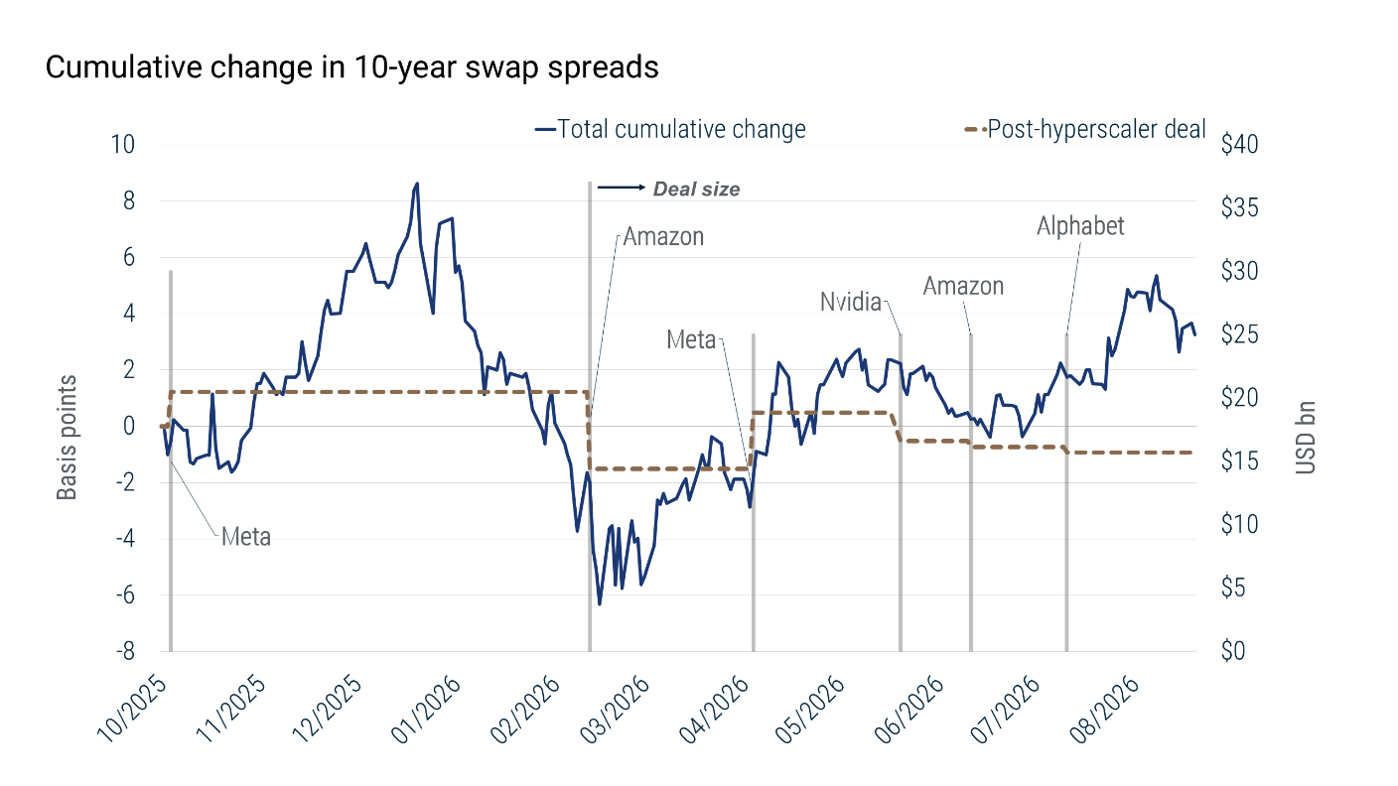
Kombinationsdiagramm der kumulierten Veränderung der zehnjährigen Swap-Spreads von Oktober 2025 bis September 2026 zusammen mit sechs Ankündigungen von Anleiheemissionen durch Hyperscaler. Graue Balken zeigen die Emissionsvolumina, die durchgezogene Linie die gesamte kumulierte Veränderung der Swap-Spreads und die gestrichelte Linie die kumulierte Veränderung in den Zeiträumen nach den Emissionen. Die Swap-Spreads bewegen sich sowohl nach oben als auch nach unten, während die Veränderung in den Zeiträumen nach den Emissionen nahe null bleibt und am Ende leicht negativ ist. Quelle: Bloomberg, PIMCO; Stand: 15. September 2026
Fazit
Egal ob man sich Nominalrenditen, Laufzeitprämien oder Swap-Spreads anschaut – die empirischen Belege dafür, dass überraschende KI-Anleiheemissionen die Treasury-Renditen nach oben treiben, sind schwach.
Die realen Gleichgewichtszinsen kann der KI-Capex-Boom über das Spar-Investitions-Verhältnis zwar durchaus erhöhen. Aber die steilere These, dass das Angebot an KI-Anleihen zu Verdrängungseffekten am Treasury-Markt führt, lässt sich in den Daten nur schwer belegen.
---
*) Lotfi Karoui, Multi-Asset Credit Strategist bei PIMCO
Analyse: Verdrängen KI-Investitionen US-Staatsanleihen?
Lotfi Karoui