Deutschlands Kapitalmärkte entwickeln sich dynamischer, bleiben aber strukturell hinter ihren Möglichkeiten zurück. Zu diesem Ergebnis kommt die neunte Ausgabe des Berichts „Capital Markets Union: Key Performance Indicators“, den die Association for Financial Markets in Europe (AFME) gemeinsam mit elf europäischen und internationalen Organisationen veröffentlicht hat.
Die Untersuchung zeigt deutliche Fortschritte bei der Finanzierung deutscher Unternehmen über den Kapitalmarkt. Gleichzeitig offenbart sie Schwächen bei der europäischen Marktintegration und der Bereitstellung langfristigen Kapitals für wachstumsorientierte Unternehmen.
Angesichts des steigenden Investitionsbedarfs in Bereichen wie künstliche Intelligenz, Verteidigung, digitaler Infrastruktur und Energiewende gewinnt diese Diskrepanz zunehmend an wirtschaftlicher Bedeutung.
Unternehmensfinanzierung über den Kapitalmarkt legt um 27% zu
Im ersten Halbjahr 2026 stiegen die Kapitalmarktemissionen deutscher Nicht-Finanzunternehmen gegenüber dem Vorjahreszeitraum um 27%. Damit entwickelte sich Deutschland deutlich dynamischer als der EU-Durchschnitt, der bei 17% lag.
Wesentlicher Treiber waren die Anleiheemissionen. Das Emissionsvolumen von Investment-Grade-Anleihen erreichte 54,9 Mrd. Euro, während Hochzinsanleihen auf 12,0 Mrd. Euro kamen.
Auch der Anteil kapitalmarktbasierter Finanzierung nahm zu. Nach Angaben der AFME stammten 11,7% der Unternehmensfinanzierung aus Anleihen und Eigenkapital, gegenüber 9,0% im Vorjahr.
Für institutionelle Investoren verdeutlicht diese Entwicklung die zunehmende Bedeutung der Kapitalmärkte als Finanzierungsquelle für Unternehmen. Gleichzeitig entstehen zusätzliche Anlagemöglichkeiten, insbesondere im Corporate-Bond-Segment.
Platz drei bei Digital Finance – aber nur Platz 20 bei der Kapitalmarktintegration
Besonders auffällig sind die erheblichen Unterschiede zwischen den einzelnen Kapitalmarktindikatoren.
Deutschland belegt beim europäischen Vergleich der Digital-Finance-Ökosysteme den dritten Platz. Das Emissionsvolumen deutscher Anleihen auf Basis der Distributed-Ledger-Technologie (DLT) erreichte im ersten Halbjahr 2026 rund 1,1 Mrd. Euro, nachdem für 2025 ein Volumen von 0,3 Mrd. Euro ausgewiesen worden war.
Auch bei der allgemeinen Wettbewerbsfähigkeit der Kapitalmärkte liegt Deutschland mit Rang acht vergleichsweise weit vorne.
Deutlich schlechter fällt dagegen das Ergebnis bei der EU-internen Kapitalmarktintegration aus: Hier erreicht Deutschland lediglich Platz 20. Zum Vergleich: Frankreich liegt auf Rang zwölf, während Luxemburg und Litauen zu den führenden Ländern zählen.
Die Ergebnisse unterstreichen eine zentrale Herausforderung der europäischen Kapitalmarktunion: Technologische Fortschritte und leistungsfähige nationale Finanzmärkte führen nicht automatisch zu einem integrierten europäischen Kapitalmarkt.
Gerade für grenzüberschreitend investierende institutionelle Anleger könnten stärker harmonisierte Marktstrukturen und ein effizienterer Kapitalfluss innerhalb Europas zusätzliche Möglichkeiten eröffnen.
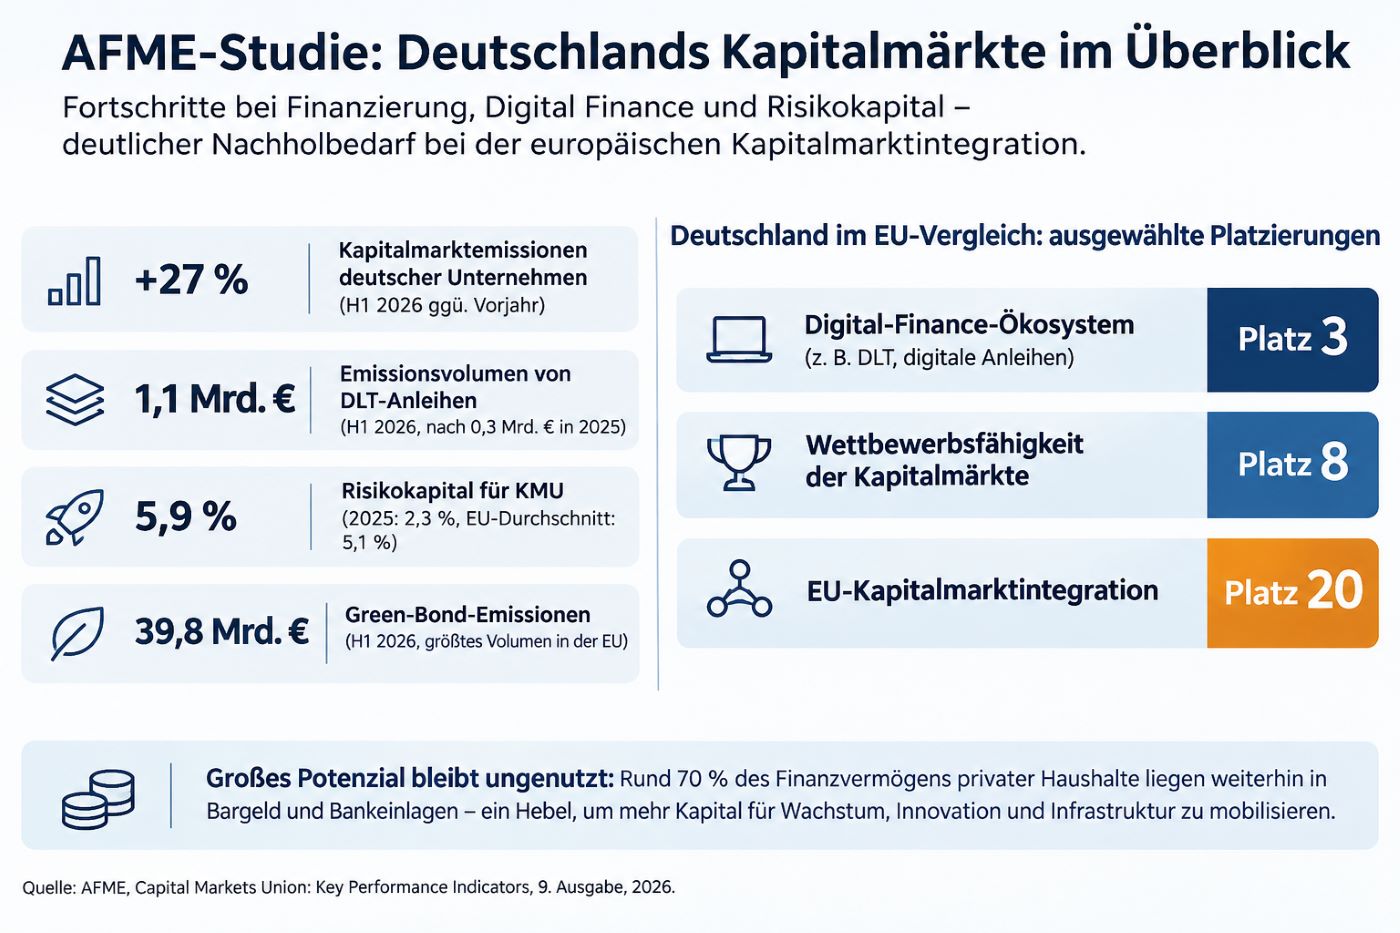
Deutschlands Kapitalmärkte im Vergleich: Fortschritte bei Unternehmensfinanzierung, digitalen Anleihen und Risikokapital stehen einem erheblichen Nachholbedarf bei der europäischen Kapitalmarktintegration gegenüber. Quelle: AFME, CMU-KPI-Report 2026; Grafik: IPE D.A.CH
Risikokapital gewinnt an Bedeutung – Wachstumsfinanzierung bleibt Herausforderung
Auch bei der Finanzierung kleiner und mittlerer Unternehmen über Risikokapital verzeichnet Deutschland Fortschritte.
Der entsprechende Finanzierungsanteil erhöhte sich laut AFME von 2,3% im Jahr 2025 auf 5,9% im Jahr 2026. Damit liegt Deutschland inzwischen über dem EU-Durchschnitt von 5,1%.
Allerdings sieht der Verband weiterhin erhebliche Defizite bei der Bereitstellung von Wachstumskapital für innovative Unternehmen.
Gerade in kapitalintensiven Zukunftsbranchen wie künstlicher Intelligenz reichen kleinere Finanzierungsrunden häufig nicht aus, um Unternehmen international wettbewerbsfähig zu skalieren.
Die AFME verweist in diesem Zusammenhang auf deutsche KI-Unternehmen wie Black Forest Labs und Aleph Alpha. Um solche Unternehmen langfristig in Europa zu halten, seien größere europäische Venture-Capital- und Growth-Fonds erforderlich.
Für institutionelle Investoren könnte daraus eine wachsende Bedeutung langfristiger Beteiligungsstrategien entstehen. Voraussetzung sind allerdings geeignete Investmentstrukturen, ausreichende Diversifikation und ein regulatorisches Umfeld, das entsprechende Allokationen ermöglicht.
Private Ersparnisse und Altersvorsorge als ungenutztes Kapitalpotenzial
Ein Schwerpunkt des Berichts liegt auf der Frage, wie sich vorhandenes privates Vermögen stärker für produktive Investitionen mobilisieren lässt. Nach den von der AFME herangezogenen Daten investierten 2025 rund 14,1 Mio. Menschen in Deutschland in Aktien oder aktienbasierte Anlageformen. Erwachsene hielten durchschnittlich etwa 62.000 Euro in Kapitalmarktinstrumenten.
Damit liegt Deutschland zwar über dem EU-Durchschnitt, aber deutlich hinter Ländern wie Dänemark, Schweden und den Niederlanden.
Gleichzeitig entfallen laut den im Bericht zitierten Daten von zeb und AFME weiterhin rund 70% des Finanzvermögens privater Haushalte auf Bargeld und Bankeinlagen.
Aus Sicht der AFME besteht deshalb erhebliches Potenzial, langfristige Ersparnisse stärker in die Finanzierung von Unternehmen, Infrastruktur und Innovationen einzubinden.
Arved Kolle, Managing Director der AFME in Deutschland, betont: „Die größere Chance liegt jedoch auf struktureller Ebene: der Mobilisierung von mehr langfristigem privatem Kapital zur Finanzierung deutscher Unternehmen, Infrastruktur und Innovation.“
Der Verband spricht sich unter anderem für eine stärkere Kapitalmarktbeteiligung über das Rentensystem aus und verweist auf die von der Alterssicherungskommission vorgeschlagene Kapitalrente.
Dabei handelt es sich allerdings um eine kapitalmarktpolitische Position der AFME. Wie stark Altersvorsorgevermögen tatsächlich in risikobehaftete Anlageklassen investiert werden kann, hängt auch von den jeweiligen Sicherungszielen, regulatorischen Vorgaben und Risikotragfähigkeiten ab.
ELTIFs und Green Bonds mit positiver Entwicklung
Weitere Fortschritte zeigt die Untersuchung bei langfristigen Investmentfonds und nachhaltigen Finanzierungsinstrumenten.
Die Zahl der in Deutschland angebotenen European Long-Term Investment Funds (ELTIFs) stieg von 84 im Jahr 2025 auf 118 im ersten Halbjahr 2026. Deutschland liegt damit auf Rang drei innerhalb der EU.
ELTIFs sollen insbesondere den Zugang zu langfristigen Investitionen in Infrastruktur, Unternehmen und andere illiquide Anlageklassen erleichtern.
Auch bei Green Bonds bleibt Deutschland führend. Deutsche Emittenten platzierten im ersten Halbjahr 2026 grüne Anleihen im Umfang von 39,8 Mrd. Euro. Damit erreichte Deutschland nach Angaben der AFME bereits im siebten Jahr in Folge das höchste Emissionsvolumen innerhalb der EU.
Weniger dynamisch entwickelte sich dagegen die Kreditverbriefung. Der Anteil der in Kapitalmarktinstrumente übertragenen Kredite sank auf 0,6% der ausstehenden Kredite und lag damit unter dem EU-Durchschnitt von 1,4%.
Kapitalmarktunion wird zur Finanzierungsfrage für Europas Zukunft
Insgesamt zeichnet der AFME-Bericht ein differenziertes Bild. Deutschland verfügt über leistungsfähige Kapitalmärkte, eine starke industrielle Basis und wachsende Kompetenzen bei digitalen Finanzierungsinstrumenten. Gleichzeitig verhindern strukturelle Schwächen, dass das vorhandene Kapitalpotenzial vollständig genutzt werden kann.
Für institutionelle Investoren ist dabei insbesondere die Verbindung zwischen Altersvorsorge, langfristigem Kapitalbedarf und der Finanzierung europäischer Wachstumsbranchen relevant.
Eine stärkere Integration der europäischen Kapitalmärkte könnte dazu beitragen, grenzüberschreitende Investitionen zu erleichtern, größere Finanzierungspools aufzubauen und die Abhängigkeit wachstumsorientierter Unternehmen von außereuropäischen Kapitalgebern zu reduzieren.
Der Bericht macht damit deutlich: Die Herausforderung besteht weniger darin, zusätzliche Finanzierungsinstrumente zu entwickeln, als vorhandenes Kapital effizienter mit langfristigem Investitionsbedarf zusammenzubringen.
AFME-Studie: Deutschlands Kapitalmärkte wachsen – bei der europäischen Integration bleibt Nachholbedarf