Dabei ist Infrastruktur für viele Investoren längst kein Nischenthema mehr, sondern ein wachsendes Kredituniversum mit eigenen Spielregeln. Je mehr Kapital fließt, desto wichtiger wird die Frage: Wie belastbar sind die Kreditprofile von Infrastrukturunternehmen tatsächlich? Die Anlageklasse gilt häufig als defensiv, etwa wegen langfristiger Verträge, stabiler Nachfrage oder regulierter Erlöse. Doch Infrastruktur ist keine homogene Anlageklasse. Marktstruktur, Wettbewerbsintensität, Regulierung und operative Risiken unterscheiden sich erheblich zwischen den Segmenten. Für die Kreditprüfung kommt es deshalb darauf an, die tatsächliche Ausfallhistorie differenziert zu betrachten.
Infrastrukturunternehmen mit niedrigeren Ausfallraten
Der Infrastructure Monitor von Creditreform Rating untersucht auf Basis der Creditreform-Firmendatenbank mit rund 2,5 Millionen Datensätzen die Ausfallraten deutscher Unternehmen in fünf Infrastruktursegmenten von 2016 bis 2025. Die an bankaufsichtlichen Kriterien orientierte Ausfalldefinition erfasst neben Insolvenzen auch schwerwiegende Zahlungsstörungen. Dabei werden Unternehmensausfälle analysiert, nicht Ausfälle einzelner Infrastrukturkredite oder Projektfinanzierungen.
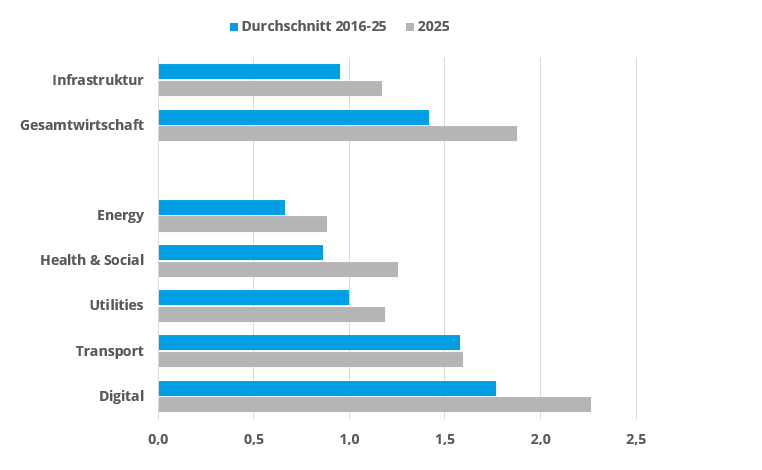
Die Ergebnisse zeigen: Infrastrukturunternehmen wiesen durchgehend niedrigere Ausfallraten auf als die Gesamtwirtschaft. 2025 lag die Rate bei 1,17% gegenüber 1,88%. Seit 2022 stiegen die Ausfallraten zwar auch im Infrastruktursektor, jedoch moderater als in der Gesamtwirtschaft. Infrastrukturgeprägte Geschäftsmodelle erwiesen sich damit insgesamt als widerstandsfähiger gegenüber wirtschaftlichen Belastungen.
Der Durchschnitt verdeckt die Unterschiede
Bei der Betrachtung der einzelnen Sektoren werden allerdings Unterschiede deutlich. Während im Energiesektor 2025 nicht einmal eines von hundert Unternehmen ausfiel (0,9%), war es im Digitalsektor mehr als jedes fünfzigste (2,3%). Dazwischen lagen Utilities (1,2%), Health & Social (1,3%) und Transport (1,6%).
Auch die Versorger blieben vom Anstieg seit 2022 nicht verschont: Im Energiesektor stieg die Rate von 0,4 auf 0,9%, bei Utilities von 0,8 auf 1,2%. Energy blieb jedoch seit 2016 stets unter einem Prozent; in der Wasserversorgung lag die Rate 2025 bei nur 0,3%. Im Digitalsektor betrug sie selbst im besten Jahr rund 1,4%, in der Telekommunikation 2025 rund 3%.
Im Transportsektor schwankten die Ausfallraten im Beobachtungszeitraum deutlich. Auch Health & Social zeigte zuletzt eine erhöhte Anfälligkeit: 2023 stieg die Ausfallrate auf 2,3%, bei Pflegeheimen sogar auf 2,7%. Diese Entwicklung verdeutlicht, dass eine stabile Grundnachfrage allein nicht vor steigenden Personal-, Energie- und Finanzierungskosten schützt.
Ein wesentlicher Erklärungsansatz liegt im Geschäftsmodell. Niedrige Ausfallraten finden sich dort, wo Systemrelevanz, anhaltende Nachfrage und begrenzter Wettbewerb zusammentreffen. Anreizregulierung, Netzcharakter und hohe Eintrittsbarrieren begünstigen planbare Cashflows und geringere Zyklizität. Wo dagegen Wettbewerb, Technologiezyklen, Auslastung und hohe Fixkosten dominieren, steigt die wirtschaftliche Anfälligkeit. Infrastrukturrelevanz allein schützt somit nicht vor Kreditrisiken.
Implikationen für die Kapitalregulierung
Die regulatorische Behandlung von Infrastrukturfinanzierungen beeinflusst die Kapitalallokation von Banken und Versicherern. Im europäischen Bankaufsichtsrecht (CRR III) bestehen mit dem Infrastrukturunterstützungsfaktor bereits besondere Regelungen für bestimmte qualifizierende Infrastrukturfinanzierungen. Auch Solvency II sieht unter definierten Voraussetzungen eine besondere Behandlung qualifizierender Infrastrukturinvestitionen vor.
Die empirisch unterschiedlichen Risikoprofile der Infrastruktursegmente werfen die Frage auf, ob diese Differenzierung künftig stärker in regulatorische Bewertungen einfließen könnte. Voraussetzung wären allerdings zusätzliche Erkenntnisse zu Verlustquoten, Finanzierungsstrukturen, Konzentrationsrisiken und zur Widerstandsfähigkeit in Stressphasen.
Eine stärkere Berücksichtigung der tatsächlichen Risikoqualität könnte den Kapitalzufluss institutioneller Investoren erleichtern und helfen, Investitionslücken zu schließen. Niedrige historische Ausfallraten allein rechtfertigen jedoch keinen geringeren regulatorischen Kapitalbedarf. Entscheidend ist, ob sich die Unterschiede unter Berücksichtigung der Finanzierungsstrukturen und über verschiedene Marktphasen hinweg bestätigen.
Was Investoren mitnehmen sollten
Die Zugehörigkeit zu einer Anlageklasse sagt wenig über das Kreditrisiko aus. Für Allokation und Kreditprüfung zählen Marktstruktur, Cashflow-Qualität, Refinanzierungsfähigkeit und regulatorischer Rahmen des einzelnen Geschäftsmodells. Konkret heißt das: Erstens sollten Investoren Segment und Geschäftsmodell betrachten statt des Labels. Zweitens ist zu prüfen, ob Erlöse regulatorisch oder vertraglich abgesichert sind. Drittens gewinnt die Refinanzierungsfähigkeit an Gewicht, etwa in der digitalen Infrastruktur und im Gesundheits- und Sozialbereich, wo Finanzierungskosten den Druck erhöhen. Empirische Ausfalldaten liefern dafür eine Grundlage, weil sie zeigen, welche Segmente über den Zyklus tatsächlich stabil bleiben.
Für institutionelle Investoren liefern die beobachteten Unternehmensausfälle einen empirischen Anhaltspunkt für die Kreditrisikoseite. Über die Attraktivität einer konkreten Infrastrukturfinanzierung entscheiden jedoch zusätzlich Kapitalstruktur, Besicherung, mögliche Verluste im Ausfallfall und die angebotene Risikoprämie.
Nicht das Label „Infrastruktur“ entscheidet über die Kreditqualität, sondern die Belastbarkeit der Cashflows und des zugrunde liegenden Geschäftsmodells.
---
*) Dr. Benjamin Mohr, Mitglied der Geschäftsleitung der Creditreform Rating AG
Gastbeitrag: Infrastruktur im Kreditrisikocheck - was Ausfallraten Investoren verraten
Dr. Benjamin Mohr