Deutsche institutionelle Investoren blicken deutlich skeptischer auf das kommende Anlagejahr als ihre internationalen Kollegen. Während weltweit 40% der Befragten mit einer steigenden Inflation rechnen, sind es in Deutschland 60%. Auch bei den Zinserwartungen zeigt sich eine erhebliche Differenz: 60% der deutschen Anleger erwarten höhere Zinsen, gegenüber 37% im globalen Durchschnitt.
Zu diesen Ergebnissen kommt der Institutional Investor Outlook 2027 von Natixis Investment Managers. Für die im September und Oktober 2026 von CoreData Research durchgeführte Studie wurden 515 institutionelle Investoren aus 29 Ländern befragt. Sie verwalten zusammen ein Vermögen von 42,7 Billionen US-Dollar. Aus Deutschland nahmen 30 Institutionen teil.
Deutsche Investoren rechnen mit steigender Volatilität
Die Unterschiede zwischen deutschen und internationalen Anlegern zeigen sich besonders deutlich bei den Erwartungen an die Kapitalmärkte. Jeweils 70% der deutschen Befragten rechnen 2027 mit stärkeren Kursschwankungen sowohl bei Aktien als auch bei Anleihen. Im Vorjahr hatten dies 57% für Aktien und lediglich 30% für Anleihen erwartet.
Vor allem bei festverzinslichen Wertpapieren fällt die Abweichung zum internationalen Stimmungsbild auf: Weltweit erwarten nur 41% eine höhere Anleihevolatilität.
Entsprechend hoch ist in Deutschland die Bedeutung des aktiven Managements. 73% der befragten deutschen Institutionen halten es bei Anleiheinvestments für unverzichtbar, dass Fondsmanager die Anlagen aktiv auswählen und steuern.
Auch die makroökonomischen Erwartungen fallen hierzulande zurückhaltender aus. 77% der deutschen Investoren rechnen für 2027 mit steigenden Energiepreisen, gegenüber 49% weltweit. Eine höhere Arbeitslosigkeit erwarten 73% der deutschen Befragten, international sind es 44%.
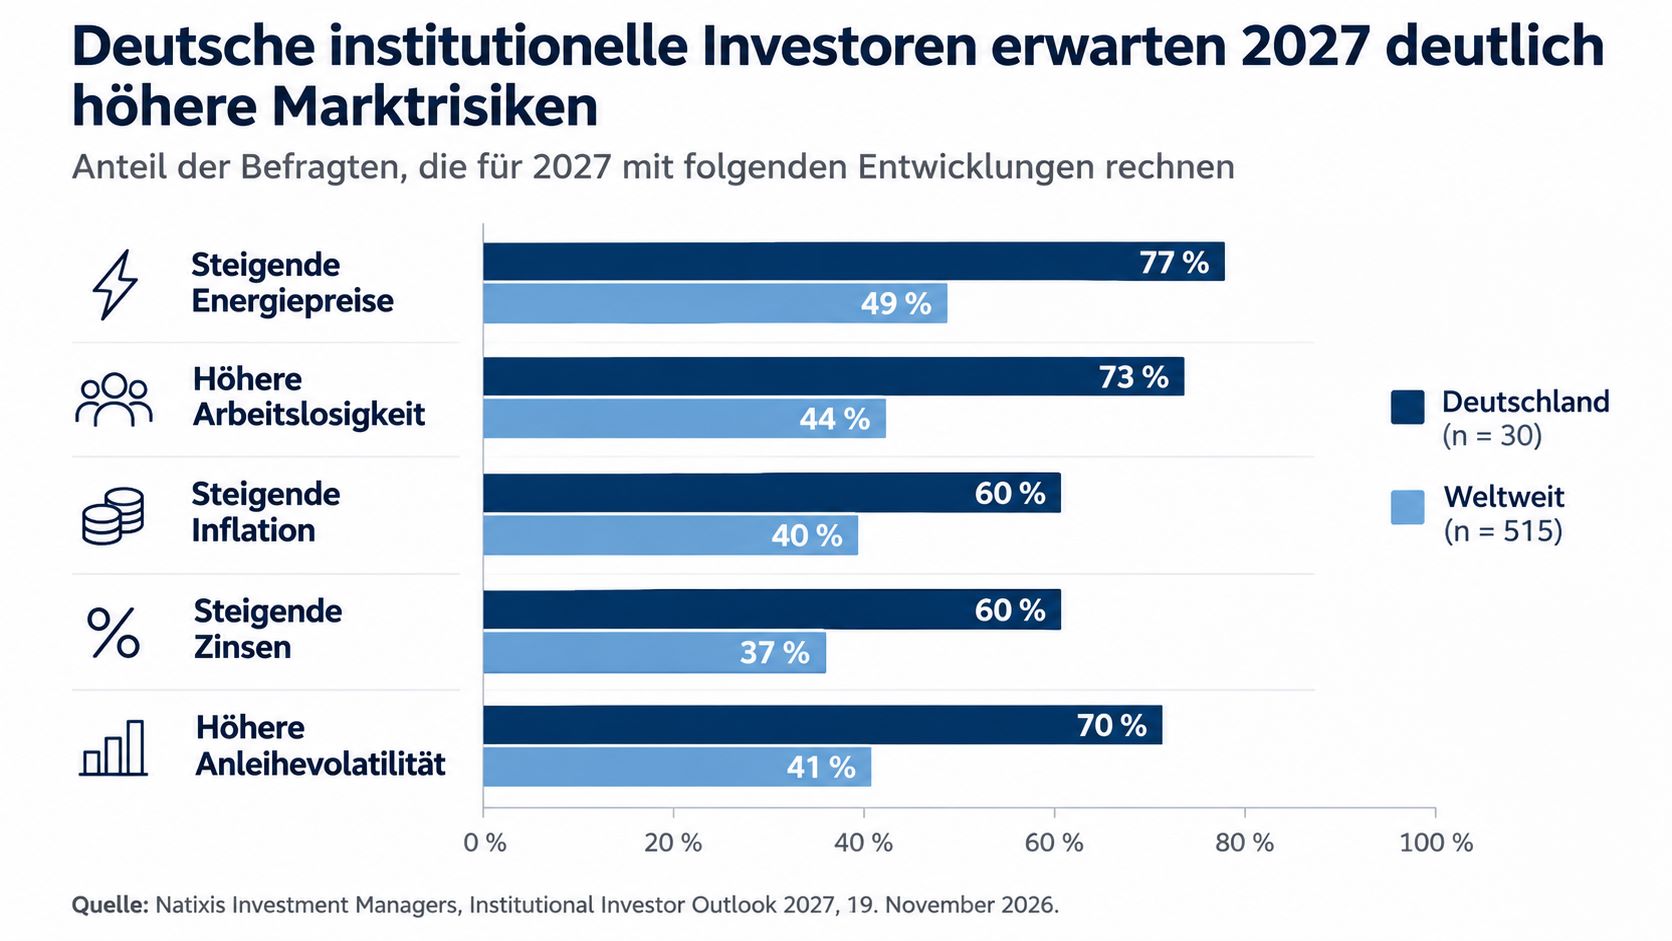
Deutsche institutionelle Investoren blicken deutlich skeptischer auf 2027 als ihre internationalen Kollegen. Anteil der Befragten mit entsprechenden Erwartungen. Quelle: Natixis Investment Managers, Institutional Investor Outlook 2027; Grafik: IPE D.A.CH
Die Ergebnisse deuten darauf hin, dass deutsche institutionelle Anleger insbesondere die Auswirkungen von Energiepreisen, Inflation und Zinsentwicklung auf ihre Portfolios im Blick haben.
KI bleibt Wachstumstreiber und Risikofaktor zugleich
Ein weiterer Schwerpunkt der Studie ist die Entwicklung rund um künstliche Intelligenz. Die Einschätzungen der institutionellen Investoren fallen dabei durchaus widersprüchlich aus.
67% der Befragten sehen in KI das Potenzial, die Kapitalmärkte über die kommenden 20 Jahre maßgeblich anzutreiben. Gleichzeitig befürchten 71%, dass eine Abschwächung der Investitionsausgaben im KI-Sektor negative Auswirkungen auf die Gesamtwirtschaft haben könnte.
Besonders bemerkenswert: 70% bezweifeln, dass die Investitionen in künstliche Intelligenz tatsächlich jene Produktivitätssteigerungen hervorbringen werden, die an den Märkten bereits eingepreist sind.
Damit rückt zunehmend die Frage in den Mittelpunkt, ob die hohen Bewertungen und Wachstumserwartungen im Technologiesektor durch entsprechende wirtschaftliche Ergebnisse gerechtfertigt werden können.
Darüber hinaus befürchten 52% der Befragten, dass die KI-Branche ihre technologischen Entwicklungen nicht ausreichend kontrollieren könnte. Zwei Drittel erwarten allerdings, dass regulatorische Maßnahmen wirksame Schutzmechanismen schaffen werden.
Aktive ETFs gewinnen international an Bedeutung
Die gestiegene Risikosensibilität geht mit einer zunehmenden Nachfrage nach aktiven Investmentlösungen einher.
Weltweit setzen inzwischen 57% der befragten institutionellen Anleger aktive ETFs ein. Im Vorjahr waren es noch 49%. Weitere 37% der Befragten planen, dieses Anlageformat künftig zu nutzen.
In Deutschland fällt die Verbreitung bislang geringer aus. Hier nutzen 43% der institutionellen Investoren aktive ETFs – unverändert gegenüber dem Vorjahr. Von den deutschen Befragten, die bislang keine aktiven ETFs einsetzen, planen 53% einen künftigen Einstieg. Im Vorjahr hatte dieser Anteil noch bei 65% gelegen.
Die Zahlen zeigen damit einerseits ein weiterhin vorhandenes Wachstumspotenzial, andererseits aber auch eine gewisse Zurückhaltung deutscher institutioneller Anleger.
Ein wesentliches Einsatzgebiet ist die Risikosteuerung: 38% der weltweit befragten Investoren nutzen aktive ETFs, um Konzentrationsrisiken in wichtigen Marktindizes zu reduzieren. Fast vier von zehn Anlegern greifen auf das Format zurück, um Zugang zu spezialisierten Investmentkompetenzen zu erhalten.
„Institutionelle Investoren fragen sich, ob ihre Portfolios angesichts der Konzentration auf den US-Technologiesektor ausreichend diversifiziert sind und wie sie mit höherer Volatilität und höheren Kreditrisiken umgehen werden“, so Patrick Sobotta, Geschäftsführer für Zentral- und Osteuropa sowie Leiter der Private Asset Academy von Natixis Investment Managers.
Aktien bleiben gefragt – Diversifikation außerhalb der USA im Fokus
Trotz der erhöhten Risikowahrnehmung bleiben die institutionellen Investoren gegenüber den Aktienmärkten grundsätzlich optimistisch.
73% der weltweit Befragten beurteilen die Perspektiven globaler Aktien positiv. Bei den geplanten Allokationen zeichnet sich allerdings eine stärkere geografische Diversifizierung ab.
Unter den jeweils bereits in den betreffenden Märkten investierten Institutionen wollen 48% ihre Aktienengagements im asiatisch-pazifischen Raum ausbauen. Bei Schwellenländeraktien liegt dieser Anteil bei 47%, bei europäischen Aktien bei 41%. Dagegen planen lediglich 33%, ihre US-Aktienbestände aufzustocken.
Die Ergebnisse lassen darauf schließen, dass institutionelle Investoren zwar weiterhin von den langfristigen Chancen der Aktienmärkte überzeugt sind, zugleich aber ihre Abhängigkeit vom US-Markt und insbesondere von großen Technologieunternehmen begrenzen möchten.
Infrastruktur bleibt auf der Einkaufsliste
Auch alternative Anlagen spielen in den strategischen Überlegungen der Investoren eine wichtige Rolle.
56% der weltweit befragten Institutionen, die bereits in Infrastruktur investieren, wollen ihre entsprechenden Engagements 2027 erhöhen.
Damit bleibt die Anlageklasse trotz eines anspruchsvollen makroökonomischen Umfelds gefragt. Langfristige Zahlungsströme und eine mögliche Diversifizierung gegenüber traditionellen Anlageklassen dürften dabei eine Rolle spielen.
Gleichzeitig verweist die Studie auf eine insgesamt vorsichtigere Haltung gegenüber wirtschaftlichen und geopolitischen Risiken.
45% der Befragten sehen in der Staatsverschuldung und dem Risiko einer Finanzkrise die größte wirtschaftliche Bedrohung. Jeweils 37% nennen geopolitische Schocks beziehungsweise eine zunehmende geopolitische Fragmentierung.
69% gehen davon aus, dass eine Neuordnung der globalen Sicherheitsarchitektur sie dazu zwingen wird, ihre Anlagestrategien für bestimmte Länder neu zu bewerten.
Risikosteuerung prägt die strategische Asset Allocation
Insgesamt zeichnet der Institutional Investor Outlook 2027 das Bild einer institutionellen Anlegergemeinschaft, die trotz erhöhter Unsicherheit an renditeorientierten Anlageklassen festhält, ihre Portfolios jedoch breiter aufstellen möchte.
Aktien bleiben gefragt, allerdings mit einer stärkeren regionalen Diversifizierung. Infrastruktur dürfte ebenfalls von zusätzlichen Kapitalzuflüssen profitieren. Gleichzeitig gewinnen aktive Investmentansätze und Instrumente zur Steuerung von Konzentrationsrisiken an Bedeutung.
Besonders auffällig ist die ausgeprägte Vorsicht deutscher Investoren. Ihre Erwartungen hinsichtlich Inflation, Zinsen und Volatilität liegen teilweise deutlich über den internationalen Vergleichswerten.
Ob sich daraus tatsächlich größere Veränderungen in der strategischen Asset Allocation ergeben, bleibt abzuwarten. Die Studie macht jedoch deutlich, dass für institutionelle Anleger 2027 nicht allein die Suche nach zusätzlichen Renditequellen, sondern vor allem die Kontrolle von Risiken und die Diversifizierung bestehender Portfolios im Vordergrund stehen dürfte.
Institutionelle Investoren: Deutsche Anleger erwarten 2027 deutlich höhere Marktrisiken