Institutionelle Anleger sollten nicht mit der nächsten Faktorwette darauf reagieren. Entscheidend ist vielmehr, Stilfaktoren nach ihrer jeweiligen Funktion im Portfolio zu kombinieren. Momentum und Quality bilden die strukturelle Stärke der KI-Ökonomie ab, Value, Dividend Yield und Low Size verbreitern die Bewertungs- und Konjunktur-Exponierung, und Low Risk kann stabilisierend wirken. Auf diese Weise entsteht eine Faktorallokation mit mehreren unterschiedlichen Renditetreibern, beispielsweise durch die Kombination von US-Momentum und europäischer Faktorbreite, anstelle eines High-Conviction-Aktienportfolios, das von einem einzigen Marktstil abhängig ist.
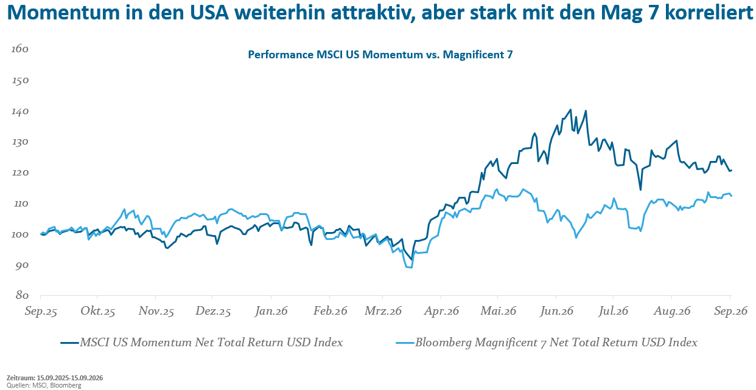
Momentum spielt seine Stärken vor allem in klaren Trendphasen aus. In den USA bleibt der Faktor grundsätzlich sehr attraktiv, ist aber zugleich stark vom KI-Thema abhängig und auf den IT-Sektor konzentriert. Vor allem große Halbleiterwerte und Technologieunternehmen profitieren vom anhaltenden Investitionsboom rund um künstliche Intelligenz. In der Eurozone ist Momentum breiter aufgestellt und wird besonders von Banken und IT getragen. Banken profitieren hier vom gestiegenen Zinsniveau, einer günstigen Bewertung und einer soliden Gewinnentwicklung.
Der Faktor Quality ergänzt dieses Profil sinnvoll. Nach einigen schwächeren Jahren wirkt der Faktor aktuell wieder günstiger bewertet und kann zugleich stabilisierend im Portfolio wirken. In der Eurozone wird Quality vor allem von Industriewerten und eher defensiven Finanzwerten geprägt. Im Industriesektor finden sich unter anderem Ausrüster von Rechenzentren, die in den vergangenen Jahren von starkem Wachstum profitiert haben. Hinzu kommen Rüstungsunternehmen, die angesichts strukturell steigender Verteidigungsausgaben weiterhin interessant erscheinen. Bei den defensiveren Finanzwerten stehen insbesondere Versicherer im Fokus, die mit hoher Eigenkapitalrendite, attraktiver Dividendenrendite und einer ansprechenden Bewertung überzeugen. In den USA wird Quality vor allem von IT und Health Care getragen. Im IT-Bereich finden sich ebenfalls große KI-Unternehmen aus dem Kreis der „Magnificent Seven“, die durch eine sehr hohe Profitabilität und stabile Gewinnentwicklung auffallen. Health Care ergänzt das Profil um defensive, qualitativ hochwertige Geschäftsmodelle und sorgt damit für zusätzliche Robustheit innerhalb des Faktors.
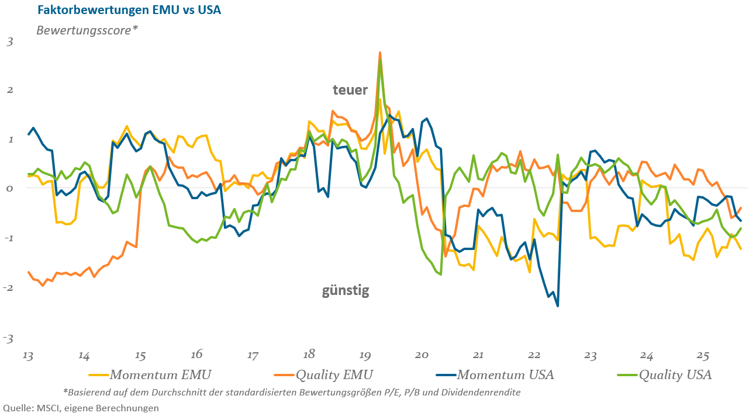
Gerade in der Kombination liegt der Reiz: Während Momentum an laufenden Markttrends partizipiert, bringt Quality mehr Substanz, Stabilität und Widerstandskraft ins Portfolio. Das reduziert die Abhängigkeit von einem einzelnen Marktregime. Zugleich zeigt sich regional ein wichtiger Unterschied: Während US-Momentum derzeit stark an wenigen großen Technologiewerten und damit am KI-Narrativ hängt, erscheint die Aufstellung in der Eurozone breiter. Aus Bewertungssicht erscheinen aktuell vor allem Momentum in der Eurozone und Quality in den USA hinsichtlich der Faktorbewertung attraktiv.
Value und Dividenden erhalten dagegen Rückenwind durch konjunkturelle Impulse, günstige Bewertungen sowie das anhaltend hohe Zinsniveau sowohl in den USA als auch in Europa. Bei Inflationsraten von über 3% rücken laufende Ausschüttungen wieder stärker in den Fokus und laufende Erträge werden attraktiver als weit in der Zukunft liegende Zahlungsströme.
Gleichzeitig spricht das makroökonomische Umfeld in den USA und der Eurozone zunehmend für zyklisch ausgerichtete Aktien und damit auch für den Value-Faktor. Diese Impulse treffen auf günstige Bewertungen beider Faktoren. Value- und Dividendenindizes weisen beim Forward-KGV ähnlich niedrige Niveaus auf. Beide Faktoren verfügen damit über einen spürbaren Bewertungspuffer gegenüber dem breiten Markt. Zugleich bietet die niedrige Ausgangsbewertung eine gewisse Absicherung, falls die hohen Wachstums- und Gewinnerwartungen für Technologie- und KI-Titel enttäuscht werden – und damit ein mögliches Gegengewicht zu Momentum. Value und Dividende weisen derzeit zudem eine niedrigere Korrelation zu Momentum und Quality auf als im Durchschnitt der vergangenen zehn Jahre.
Defensivere Faktorprofile finden sich in den USA vor allem bei Finanz- und Gesundheitswerten, in der Eurozone insbesondere bei Finanzwerten und Versorgern. Bei den Versorgern zeichnet sich mit dem rasanten Ausbau von Rechenzentren für Anwendungen rund um künstliche Intelligenz zudem ein struktureller Wachstumstreiber ab. Der damit verbundene steigende Strombedarf dürfte in den kommenden Jahren zusätzliche Investitionen in die Netzinfrastruktur erforderlich machen. Davon können Versorger allerdings in unterschiedlichem Ausmaß profitieren: Bei regulierten Unternehmen führen höhere Investitionen vor allem zu einer Ausweitung der regulatorischen Kapitalbasis und damit potenziell zu höheren zulässigen Erträgen. Nicht regulierte Stromerzeuger profitieren dagegen unmittelbarer, wenn eine steigende Nachfrage bei begrenzten Erzeugungskapazitäten zu höheren Strompreisen und damit zu steigenden Margen führt.
Low Risk und Low Size leisten dagegen unterschiedliche Beiträge zur Diversifikation. Low Risk kann nach der starken Konzentration der Märkte auf wenige Mega Caps, Growth- und Momentum-Aktien als Gegengewicht wirken. Der Faktor weist ein defensiveres Risikoprofil auf und wird insbesondere bei steigender Volatilität interessant. Low Size eröffnet dagegen Aufholpotenzial: Small Caps sind weniger stark an der bisherigen Tech-Rallye beteiligt und können von einer konjunkturellen Erholung, sinkenden Finanzierungskosten und einer breiteren Gewinnentwicklung profitieren.
Regional gesehen unterscheidet sich die Ausgangslage dabei deutlich. In den USA wirkt Low Risk angesichts der starken Marktkonzentration auf Mega-Cap-Tech stärker als Diversifikator, während Small Caps Zugang zu Unternehmen außerhalb dieses dominierenden Marktsegments bieten. Europa ist dagegen bereits stärker durch Value, Industrie und Finanzwerte geprägt. Europäische Small Caps sind stärker industriell und konjunkturell ausgerichtet, während Low Risk stärker defensive Geschäftsmodelle umfasst. Die aktuell niedrigeren Bewertungen europäischer Faktorstrategien unterstreichen diesen Unterschied. Auch die sektoralen Profile der beiden Faktoren ergänzen sich gut: Low Risk ist typischerweise in Gesundheit, Basiskonsum, Versorgern, Versicherungen und teilweise Energie vertreten. Small Caps finden sich dagegen häufiger in Industrie, Maschinenbau, Automatisierung, IT, Finanzwerten und zyklischem Konsum.
Fazit: Faktorbreite gewinnt, aber die Details sind entscheidend
Low Risk weist häufig Überschneidungen mit Quality und teilweise mit Value auf. Small Caps haben dagegen häufig ein stärkeres Value- und zyklisches Exposure. Eine Kombination aus Small Caps und Value kann somit eine versteckte gemeinsame Wette darstellen. Gleichzeitig kann Low Risk einen Gegenpol zu Momentum und Growth bilden. Für die Faktorbreite ist deshalb entscheidend, nicht nur die Faktorbezeichnungen, sondern die tatsächlichen Überschneidungen im Portfolio zu betrachten. Multi-Faktor-Indizes kombinieren entsprechend häufig Low Risk, Value, Quality und Low Size (Small Caps). Die ungewöhnlich große Performance-Differenz etwa zwischen Small Caps und Low Risk im vergangenen Jahr unterstreicht zudem die Bedeutung einer breiteren Faktorallokation. Auch andere Faktoren können sich sinnvoll ergänzen: Momentum und Quality verbinden Trendstärke mit Stabilität – und damit den KI-Boom mit strukturell soliden Geschäftsmodellen.
---
*) Ralph Karels, Direktor, Abteilungsleiter AM Aktien, Helaba Invest
Gastbeitrag: Faktorbreite statt Faktorwette – Wenn Momentum zum KI-Klumpenrisiko wird
Ralph Karels