IPE D.A.CH: Was spricht angesichts hartnäckiger Inflationsrisiken und eines unsicheren Zinsausblicks derzeit für europäisches High Yield? Ist es für institutionelle Anleger attraktiver, über Kreditrisiken laufende Erträge zu erzielen, statt auf Kursgewinne durch längere Duration zu setzen – oder unterschätzt der Markt die Belastung, die höhere Finanzierungskosten für schwächere Schuldner bedeuten?
Basile: Europäische High-Yield-Anleihen sind vor allem deshalb attraktiv, weil Anleger weiterhin einen überzeugenden Carry erzielen können, ohne dafür ein erhebliches Durationsrisiko eingehen zu müssen. Die Renditen liegen im historischen Vergleich nach wie vor auf einem hohen Niveau, während die Zinssensitivität des High-Yield-Marktes vergleichsweise gering ist. Gleichzeitig dürften die Ausfallraten relativ niedrig bleiben. Gerade in einem Umfeld, das von hoher Unsicherheit über die weitere Entwicklung von Inflation und Leitzinsen geprägt ist, ist diese Kombination aus laufendem Ertrag und begrenztem Durationsrisiko aus unserer Sicht besonders relevant. Höhere Finanzierungskosten können zwar insbesondere schwächere Emittenten unter Druck setzen. Der Markt differenziert derzeit jedoch im Allgemeinen gut zwischen den einzelnen Schuldnern. Für aktive Anleger eröffnet dies Chancen, gezielt in Emittenten zu investieren, bei denen die Refinanzierungsrisiken aus unserer Sicht stärker eingepreist sind, als es die zugrunde liegenden Fundamentaldaten rechtfertigen.
IPE D.A.CH: Wie attraktiv ist europäisches High Yield im Spannungsfeld zwischen hohen laufenden Renditen und engen Kreditspreads tatsächlich? Woran machen Sie fest, ob Anleger für die übernommenen Kreditrisiken ausreichend bezahlt werden, und welchen Mehrertrag gegenüber laufzeitgleichen Investment-Grade-Anleihen halten Sie nach Berücksichtigung erwarteter Kreditausfälle für überzeugend?
Basile: Trotz der vergleichsweise engen Spreads bleiben die Gesamtrenditen europäischer High-Yield-Anleihen auf einem Niveau, das ein gewisses Polster gegenüber Volatilität und einer Ausweitung der Spreads bietet. Die sogenannte Break-even-Spanne ist entsprechend hoch. Gleichzeitig sorgen die erhöhten Gesamtrenditen weiterhin für Mittelzuflüsse und damit für ein unterstützendes technisches Umfeld für die Anlageklasse. Zwar sind die Spreads relativ eng, doch solange sich das Wirtschaftswachstum robust zeigt und die Ausfallraten niedrig bleiben, ist die zusätzliche Rendite gegenüber laufzeitgleichen Investment-Grade-Anleihen nach wie vor überzeugend. Dies gilt insbesondere für das kurze Ende der Zinskurve, wo Anleger eine deutliche Renditeprämie vereinnahmen können, ohne ein hohes Durationsrisiko einzugehen. Angesichts insgesamt gesunder Unternehmensbilanzen und überschaubarer Fälligkeiten in den kommenden Jahren bleibt das Renditepotenzial trotz der engen Spreads aus risikoadjustierter Sicht bestehen.
IPE D.A.CH: Wo liegt für Sie aktuell der „Sweet Spot“ im europäischen High-Yield-Markt: bei kurzlaufenden BB-Anleihen oder bei ausgewählten Emittenten im B-Segment? Wie viel Rendite geben Anleger mit einem Short-Duration-Ansatz gegenüber dem breiten Markt auf – und wie deutlich reduzieren sie dafür ihre Empfindlichkeit gegenüber Zinsbewegungen und Spread-Ausweitungen?
Basile: Den Sweet Spot sehen wir in einer selektiven Kombination aus kurz laufenden BB-Anleihen und qualitativ hochwertigeren B-Emittenten mit klarer Refinanzierungsperspektive. Während kurz laufende BB-Anleihen attraktive risikoadjustierte Renditen bieten, können ausgewählte B-Emittenten zusätzlichen Carry liefern, sofern sich ihre Fundamentaldaten verbessern und ihre Fälligkeitsprofile gut gesteuert sind. Zugleich hat der Anstieg der risikofreien Zinsen in diesem Jahr die Möglichkeit geschaffen, die Kreditqualität eines Portfolios zu verbessern, ohne dafür wesentlich auf Rendite verzichten zu müssen. Aus unserer Sicht kann es daher bei den aktuellen Bewertungen sinnvoll sein, stärker auf qualitativ hochwertigere BB-Emittenten zu setzen. Ein Short-Duration-Ansatz geht gegenüber dem breiteren High-Yield-Markt zwar typischerweise mit einem gewissen Renditeverzicht einher. Die geringere Sensitivität gegenüber Zinsbewegungen und die niedrigere Spread Duration können sich in Phasen erhöhter Marktvolatilität jedoch als wertvoller erweisen, als ausschließlich die höchstmögliche nominale Rendite anzustreben.
IPE D.A.CH: Wie verändern Infrastruktur- und Verteidigungsausgaben einerseits sowie die Belastungen durch Energiepreise, Handelskonflikte und höhere Finanzierungskosten andererseits Ihre Einschätzung einzelner Branchen? Können Sie anhand konkreter Emittenten oder Sektoren erläutern, wo der Markt Risiken überschätzt und sich attraktive Einstiegsmöglichkeiten bieten – und wo die angebotene Rendite aus Ihrer Sicht nicht ausreicht?
Basile: Die Unterschiede zwischen den einzelnen Sektoren nehmen zu. Infrastruktur, Verteidigung und Teile des Industriesektors profitieren von strukturellen öffentlichen Ausgaben und einer verbesserten Visibilität bei den Umsätzen. Zyklischere Branchen sind dagegen weiterhin mit einer schwachen Nachfrage und Unsicherheiten im Welthandel konfrontiert, wie etwa Teile der Automobilindustrie zeigen. Die erhöhten Energiepreise belasten zudem energieintensive Branchen, darunter Bereiche des Glasverpackungssektors sowie einige Fluggesellschaften. Auch Immobilienemittenten stehen aufgrund der höheren Zinsen unter Druck. Nach den erheblichen Restrukturierungen und dem Schuldenabbau in den Jahren 2022 und 2023 sehen wir hier jedoch selektive Möglichkeiten, wenn die Marktsorgen über die Fundamentaldaten hinausgehen. Grundsätzlich bevorzugen wir Emittenten mit solider Liquidität und einer überschaubaren Fälligkeitsstruktur. Vorsicht ist hingegen bei hoch verschuldeten Unternehmen geboten, die gleichzeitig unter anhaltendem Margendruck oder erheblichen Refinanzierungsanforderungen stehen. Hier könnten die aktuellen Spreads die Abwärtsrisiken in einem Umfeld schwächeren Wachstums nicht ausreichend kompensieren.
IPE D.A.CH: Bedeutet eine kurze Restlaufzeit tatsächlich mehr Sicherheit – oder rückt damit vor allem das Refinanzierungsrisiko näher? Wie unterscheiden Sie zwischen Emittenten, die ihre Anleihen aus eigener Liquidität und laufenden Cashflows zurückzahlen können, und solchen, die auf einen offenen Kapitalmarkt angewiesen bleiben? Welche Frühwarnsignale sind entscheidend, und wie berücksichtigen Sie krisenbedingte Schuldentauschgeschäfte oder Laufzeitverlängerungen bei der Einschätzung der tatsächlichen Ausfallrisiken?
Basile: Eine kurze Restlaufzeit bedeutet nicht automatisch ein geringeres Risiko. Sie reduziert zwar das Durationsrisiko, rückt zugleich aber das Refinanzierungsrisiko stärker in den Fokus. Entscheidend bleibt daher die Selektivität. Wir bevorzugen tendenziell Emittenten mit positiver Free-Cashflow-Generierung und einem nachgewiesenen Zugang zu den Kapitalmärkten, etwa durch jüngste Anleiheemissionen oder erfolgreich abgeschlossene Refinanzierungen. Bei der Analyse konzentrieren wir uns insbesondere auf die Liquiditätsdeckung, die Entwicklung des Free Cashflows, die Verschuldung und die Fälligkeitsstruktur. Wichtig ist zudem, dass die anstehenden Fälligkeiten überschaubar bleiben und die erwarteten Refinanzierungskosten tragfähig erscheinen. Zu den Frühwarnsignalen zählen Spread-Niveaus, die sich bei kurz laufenden Anleihen dem Distressed-Bereich nähern, eine Verschlechterung der operativen Entwicklung, eine schwächere Liquiditätsposition sowie Verzögerungen bei Refinanzierungen. Distressed Debt Exchanges oder Laufzeitverlängerungen sind dabei wichtige Warnsignale, da sie häufig auf finanziellen Stress hindeuten, selbst wenn ein formaler Zahlungsausfall vermieden wird.
IPE D.A.CH: Welche Funktion sollte Short Duration High Yield im Portfolio einer Pensionskasse oder Versicherung übernehmen: eine renditestärkere Ergänzung zu Investment Grade, eine defensivere Positionierung innerhalb der High-Yield-Quote oder eine liquide Ergänzung zu Private Debt? Aus welchem Portfoliobaustein würden Sie eine solche Allokation finanzieren, und wie hängt das von Risikobudget, Liquiditätsbedarf und der Struktur langfristiger Verpflichtungen ab?
Basile: Short Duration High Yield kann abhängig von den Zielen des Investors alle drei Funktionen erfüllen. Für Pensionskassen und Versicherer ist die Strategie häufig vor allem als höher verzinsliche Ergänzung zu Investment Grade interessant. Sie ermöglicht zusätzliche Erträge bei zugleich begrenztem Durationsrisiko. Innerhalb einer High-Yield-Allokation kann Short Duration High Yield zudem eine defensivere Position darstellen, da die Sensitivität gegenüber Zinsbewegungen und Spread-Volatilität geringer ist. In vielen Fällen könnte eine solche Allokation aus traditionellen Investment-Grade-Positionen finanziert werden, wenn Anleger zusätzlichen Carry anstreben. Geht es dagegen darum, das Gesamtrisiko innerhalb des High-Yield-Portfolios zu reduzieren, könnte die Umschichtung aus einer breiter angelegten High-Yield-Allokation erfolgen. Welche Gewichtung angemessen ist, hängt letztlich von den Erwartungen für Kreditmärkte und Zinsen, der Risikotoleranz, den Liquiditätsanforderungen und den Kapitalanforderungen ab.
IPE D.A.CH: Was würden Sie einem Anlageausschuss empfehlen, der heute einen Teil seines Anleiheportfolios neu positionieren möchte – und wie verändert sich Ihre Empfehlung zwischen zwei Szenarien: hartnäckiger Inflation mit weiter steigenden Renditen einerseits und einer Rezession mit sinkenden Leitzinsen, aber deutlich höheren Kreditspreads andererseits? Welche Verlustrisiken zeigen Ihre Stresstests für Short Duration High Yield, und unter welchen Bedingungen würden Sie stattdessen längere Duration oder höhere Kreditqualität bevorzugen?
Basile: Angesichts des jüngsten Anstiegs der risikofreien Zinsen und der Unsicherheit über Inflation, Geldpolitik und geopolitische Entwicklungen bietet Short Duration High Yield aus unserer Sicht eine ausgewogene Balance zwischen laufendem Ertrag und Risikokontrolle. In unserem Basisszenario bleibt das Wachstum robust und die Ausfallraten bleiben unter Kontrolle. Bei bereits relativ engen Spreads sollten Anleger dabei vor allem mit dem laufenden Carry rechnen und nicht auf eine deutliche weitere Spread-Einengung setzen. Sollte sich die Inflation als hartnäckiger erweisen und die Renditen weiter steigen, dürfte das kürzere Durationsprofil dazu beitragen, das Abwärtspotenzial zu begrenzen. Kommt es dagegen zu einer Rezession und einer Ausweitung der Credit Spreads, dürfte Short Duration High Yield aufgrund der kürzeren Spread Duration und der höheren Visibilität hinsichtlich der Rückzahlung gegenüber breiter aufgestellten High-Yield-Strategien besser abschneiden. Sollten sich die Rezessionsrisiken allerdings deutlich verschärfen und die Erwartungen an Ausfälle erheblich steigen, würden wir eine höhere Qualität im Investment-Grade-Bereich bevorzugen. Längere Laufzeiten würden dagegen attraktiver, wenn wir von einem anhaltenden Lockerungszyklus und fallenden Renditen von Staatsanleihen überzeugt wären.
IPE D.A.CH: Besten Dank für die Einblicke.
„Den Sweet Spot sehen wir in einer selektiven Kombination aus kurz laufenden BB-Anleihen und qualitativ hochwertigeren B-Emittenten mit klarer Refinanzierungsperspektive“
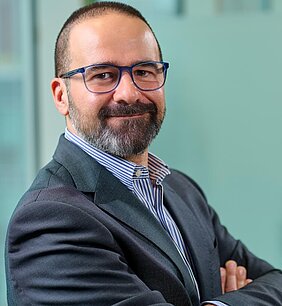
Leonardo Basile