Die Frage, warum das Volumen KI-gesteuerter Ansätze noch klein ist, ist wichtiger, als sie klingt. Denn ein kleines Volumen wird schnell als Qualitätsurteil gelesen: Wäre der Ansatz gut, würden ihn mehr Investoren nutzen. Dieser Schluss greift zu kurz, denn auch tragfähige neue Lösungen werden vom Markt nicht automatisch und nicht sofort akzeptiert. Innovationen folgen einer Adoptionskurve und brauchen Zeit. Das war beispielsweise bei den ETFs deutlich zu sehen: Es hat über zehn Jahre gedauert, bis sie signifikante Marktanteile hatten. Und dabei war ihre Value Proposition relativ einfach: billiges Beta.
Doch die Adoptionskurve allein erklärt noch nicht, warum KI-gesteuerte Ansätze nur langsam Marktanteile gewinnen. Vielmehr gibt es spezifische Gründe, die sich nicht nur im Investmentansatz selbst finden, sondern auch bei den Investoren und Anbietern.
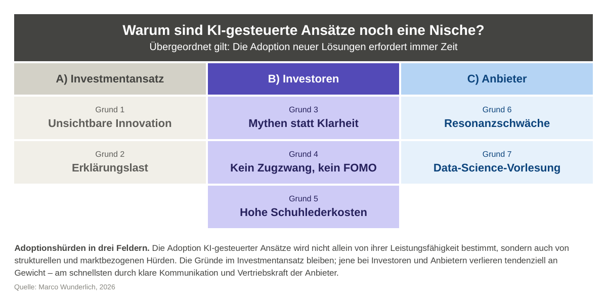
Sieben Gründe bremsen die Adoption
KI-gesteuert meint dabei Investmentprozesse, in denen künstliche Intelligenz nicht nur Analysten oder Portfoliomanager unterstützt, sondern selbst maßgeblich an Markt- oder Titelselektion, Portfoliokonstruktion und Risikosteuerung beteiligt ist.
1. Unsichtbare Innovation: KI-gesteuerte Ansätze bilden keine neue Produkt- oder Anlagekategorie, sondern eine weitere Variante innerhalb bestehender Kategorien. Der Unterschied liegt im Produktionsprozess, also darin, wie das Portfolio entsteht.
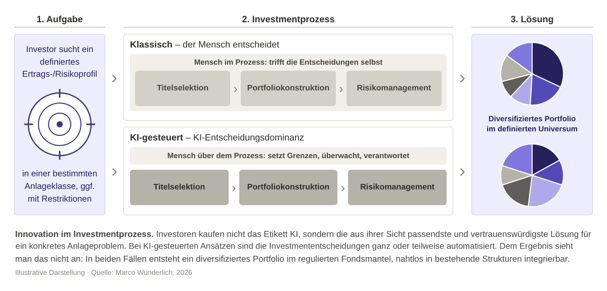
Die Anlageentscheidungen werden ganz oder teilweise automatisiert: Aus einem definierten Anlageuniversum entsteht unter vorgegebenen Restriktionen ein Portfolio mit einem bestimmten Ertrags-Risiko-Profil. Die bestehenden Kategorien sind jedoch bereits mit zahlreichen Angeboten besetzt, und die neue Produktionsmethode ist am fertigen Portfolio nicht unmittelbar erkennbar. Ein KI-gesteuerter Ansatz erhält daher weder eine eigene Quote in der strategischen Asset Allocation noch automatisch einen zusätzlichen Platz im Portfolio. KI weckt Aufmerksamkeit, ist für sich genommen aber noch kein Investitionsgrund. Der zusätzliche Nutzen muss für den Investor erkennbar sein: Welches konkrete Problem löst der Ansatz besser als die vorhandenen Strategien?
2. Erklärungslast: Im Mittelpunkt KI-gesteuerter Ansätze stehen Daten, Algorithmen und statistische Verfahren. Sie liefern Signale, Wahrscheinlichkeiten und Gewichtungen. Damit gehören diese Ansätze ins Quant-Segment, das sich ohnehin schwerer tut, in der Breite angenommen zu werden. Ein Modell erzählt von sich aus keine Geschichte und ist erklärungsbedürftig. Und was sich schwer erklären lässt, lässt sich auch schwerer im Anlageausschuss oder gegenüber Kunden vertreten. Dabei sollte derselbe Maßstab gelten wie für klassische Ansätze: Ergebnis, Risiko und Prozessqualität. In der Praxis werden KI-gesteuerte Ansätze jedoch strenger beurteilt. Das zeigt sich beispielsweise an der Blackbox-Diskussion: Bei erfahrenen Fondsmanagern wird eine gewisse Nicht-Erklärbarkeit häufig akzeptiert, mitunter sogar als Ausdruck von langer Erfahrung und guter Intuition geschätzt; beim Modell gilt sie dagegen schneller als Einwand.
3. Mythen statt Klarheit: Die Kombination aus Neuartigkeit, Komplexität und Abstraktheit ist ein idealer Nährboden für Fehlinformation: von Halbwahrheiten bis hin zu sachlich falschen Behauptungen. Fakten davon zu trennen, ist für Außenstehende nicht einfach, zumal man teilweise diametral entgegengesetzte Aussagen hört: Die einen versprechen Überrenditen, die anderen behaupten, KI funktioniere an den Kapitalmärkten grundsätzlich nicht. Dazu kommen subtile Einwände wie „Das ist rechtlich noch nicht geklärt.“ Bewertungen neuer Methoden entstehen nicht im luftleeren Raum. Marktteilnehmer betrachten Innovationen auch aus der Perspektive ihrer bestehenden Produkte, Prozesse und Geschäftsmodelle. Das Ergebnis sind widersprüchliche Erwartungen und Zurückhaltung.
4. Kein Zugzwang, kein FOMO: Die Ergebnisse können wettbewerbsfähig sein, doch wie bei allen Fonds gibt es sehr gute und weniger gute Anbieter. Und alle kennen den Hinweis: Die frühere Wertentwicklung ist kein verlässlicher Indikator für künftige Ergebnisse. Darüber hinaus gibt es keinen Kostenvorteil wie bei den ETFs, keinen Regulierungsdruck wie bei den ESG-Fonds und keinen bilanziellen Vorteil wie bei illiquiden Assets. Kaum jemand fragt aktiv nach KI-gesteuerten Ansätzen. Wer nach „KI-Investments“ sucht, denkt an Nvidia & Co. oder an Themenfonds, also an KI als Anlagethema. Selbst bei KI-Fonds bleibt oft offen, ob die Technik nur unterstützt oder selbst entscheidet. Diese Unschärfe ist bequem: Viele Investoren und Anbieter können Innovationskraft zeigen, indem sie in KI investieren und Abläufe mit KI effizienter machen. Mit KI zu investieren, ist dafür nicht nötig. So entsteht auch keine Angst, etwas zu verpassen (FOMO, Fear of Missing Out).
5. Hohe Schuhlederkosten¹: Wer KI-gesteuerte Ansätze erstmals in die Kapitalanlagen bringen will, muss bildlich gesprochen deutlich mehr laufen als bei klassischen Mandaten. Das gilt für alle Beteiligten, vom Anbieter über den Leiter Kapitalanlagen bis zum Private Banker. Zum einen müssen sie Verständnis schaffen, in den Gremien wie bei den Kunden: mehr erklären, mehr Rückfragen beantworten, Vorbehalte einordnen, ggf. die Governance anpassen. Zum anderen müssen sich alle, die entscheiden oder empfehlen, absichern falls es schiefgeht. Denn für sie ist das persönliche Risiko asymmetrisch: Entwickelt sich ein etablierter Fonds enttäuschend, war es im Zweifel der Markt. Scheitert ein KI-gesteuerter Ansatz, wird schnell die Auswahlentscheidung selbst infrage gestellt. Institutionell abgesichert wird die Auswahl über Mindestanforderungen: Viele Investoren setzen einen mehrjährigen Track Record, ein Mindestvolumen und häufig ein Consultant-Rating voraus. Daraus entsteht ein Henne-Ei-Problem: Ohne Volumen kein Rating, ohne Rating kaum Volumen. Für junge Ansätze ist das eine strukturelle Hürde aller Ansätze – unabhängig von ihrer Qualität.
6. Resonanzschwäche: Große Häuser nutzen KI bislang vor allem unterstützend; KI-gesteuerte Angebote bleiben häufig ein Randthema. Entwickelt und vermarktet wird die Methode überwiegend von spezialisierten Boutiquen. Deren geringe Resonanz beruht auf begrenzter Marktreichweite. Diese umfasst neben der Kundenbasis auch Marke, Medienpräsenz, Vertrieb sowie den Zugang zu Vertriebskanälen und Consultants. Dadurch erreicht das Thema institutionelle Entscheider Investoren seltener. Welchen Einfluss Reichweite auf die Adoption hat, zeigen einzelne große Anbieter: Wo KI-gesteuerte Ansätze in den Vertriebsfokus rücken, können sie in vergleichsweise kurzer Zeit erhebliche Volumina erreichen. Das belegt nicht die Überlegenheit der Methode, wohl aber die Bedeutung von Marke, Kundenzugang und Anschlussfähigkeit. Reichweite ersetzt nicht die Qualität, sie sorgt aber dafür, dass Qualität überhaupt wahrgenommen und geprüft wird.
7. Data-Science-Vorlesung: Zur Resonanzschwäche kommt hinzu, dass Anbieter ihre Algorithmen zwar mit Begeisterung erklären, dabei aber oft zu tief ins Detail gehen, statt den Nutzen im Portfoliokontext herauszustellen. Investoren hören dann eine technische Vorlesung: Algorithmen, Backtests, Datenquellen und Verfahren. Die Technik und die Details sind wichtig, aber sie sind Sache der Fachexperten. Entscheider müssen natürlich die grundsätzliche Mechanik verstehen, aber nicht jedes Modell im Detail. Gespräche mit ihnen sollten deshalb nicht mit Technik überladen werden. Entscheider wollen etwas anderes wissen: Was bringt mir das im Portfolio? Das Etikett KI allein schafft keinen Mehrwert.
Eine überzeugende Darstellung beginnt deshalb nicht mit der Technologie, sondern mit der Rolle im Portfolio. Sie benennt den Anwendungsfall, zeigt den messbaren Beitrag gegenüber bestehenden Managern und erklärt, unter welchen Marktbedingungen der Ansatz voraussichtlich stärker oder schwächer abschneidet. Erst danach folgt der Einblick in den Investmentprozess, in der Detailtiefe, die der jeweilige Gesprächspartner braucht.
Die Ergebnisse allein erklären die Nische nicht
Entscheidend ist: Die geringe Verbreitung lässt sich nicht allein mit der Leistungsfähigkeit KI-gesteuerter Ansätze erklären. Belastbare Vergleiche gibt es bislang kaum. Ein systematisches Alpha ist ebenso wenig belegt wie eine systematische Underperformance, dafür sind Historie und Zahl der Ansätze noch zu klein. Auch das ist ein Nährboden für Mythen. Für Investoren ist Zurückhaltung deshalb durchaus rational: Solange ein Mehrwert nicht belegt ist und mehr Hürden zu nehmen sind, ist Abwarten eine verständliche Reaktion. Ein Qualitätsurteil über die Methode ist das geringe Volumen aber nicht. Die sieben Adoptionshürden liegen woanders, nämlich in drei Feldern (Abbildung „Adoptionshürden in drei Feldern“). Ein Teil liegt im Investmentansatz selbst: Die Innovation steckt in der Fertigung statt im Produkt, und die Methodik ist komplex. Ein zweiter Teil liegt bei den Investoren: Es gibt widersprüchliche Informationen und keinen Zugzwang. Wer dennoch investiert, trägt Schuhlederkosten bei asymmetrischem Risiko. Und ein dritter Teil liegt bei den Anbietern: Die Innovation kommt aus Boutiquen mit begrenzter Marktreichweite, und erklärt wird zu oft Technik statt Nutzen. Das geringe Volumen spiegelt also nicht nur die Bewertung des Portfoliomehrwerts wider, sondern auch begrenzte Reichweite, geringe Aufmerksamkeit und die fehlende institutionelle Absicherung vieler Anbieter.
Viele Hürden haben ein Ablaufdatum
Die genannten Gründe sind nicht alle dauerhaft. Zwar werden die Komplexität der Methode und ihr Charakter als Prozessinnovation bleiben, andere Hindernisse verlieren aber bereits an Gewicht – nicht zuletzt, weil die Track Records der etablierten Anbieter mit jedem Jahr länger werden. Die drei Felder unterscheiden sich in ihrer Dynamik: Der Investmentansatz ist gegeben. Die Wahrnehmung der Investoren wandelt sich, aber langsam.
Kostenvorteile oder regulatorischen Rückenwind wird es auch künftig kaum geben. Die meisten anderen Gründe aber sind weiche Faktoren, und viele davon sind vor allem von Wahrnehmung getrieben. Wahrnehmung kann sich ändern – und tut es bereits. Das geschieht schon allein dadurch, dass das Thema nicht mehr neu ist und mehr positive Beispiele am Markt sichtbar werden.
Der Marktanteil von heute ist deshalb kein zuverlässiger Indikator für den Marktanteil von morgen – und schon gar kein abschließendes Qualitätsurteil.
Entscheidend ist, wie viel die KI entscheidet
Investoren sollten KI-gesteuerte Ansätze weder wegen ihres Etiketts bevorzugen noch aufgrund verbreiteter Annahmen vorschnell ausschließen. Es wird in Kürze kaum noch Investmentprozesse ohne zumindest unterstützende KI geben. Fragen Sie deshalb nicht nur, ob ein Fonds KI nutzt, sondern wie viel Entscheidungsmacht ihr zugestanden wird und ob der Mensch über dem Prozess steht.² Das ADIG-Raster³ hilft dabei: Es verortet jeden Investmentprozess zwischen KI-unterstützt und KI-gesteuert und zeigt, welche Governance dazu passt. So lässt sich die Entscheidung besser einordnen und vertreten. Damit wird die Frage nach KI von einer Produktfrage zu einer Frage der Sorgfaltspflicht – auch für Investoren, die gar keinen KI-gesteuerten Ansatz suchen.
---
¹ Schuhlederkosten bezeichnen in der Volkswirtschaftslehre ursprünglich die Kosten der Inflation: Wer weniger Bargeld hält, muss häufiger zur Bank laufen und seine Schuhe entsprechend öfter neu besohlen lassen – daher der Name. Hier wird der Begriff im übertragenen Sinn verwendet, für den zusätzlichen Erklärungs-, Abstimmungs- und Absicherungsaufwand, den eine neue Anlageform bei allen Beteiligten verursacht.
² Zu einem ähnlichen Schluss kommt Morningstar: Die Frage „Nutzen Sie KI?“ sei für Fondsselektoren nutzlos geworden, da nahezu jeder Manager sie bejaht. Entscheidend sei, wie KI eingesetzt wird. Morningstar Manager Research: „AI in Active Fund Management: The State of Adoption in 2026“, Juni 2026.
³ Das ADIG-Raster (AI Decision Dominance & Investment Governance) ist ein vom Autor entwickeltes Stufenmodell. Es verortet Investmentprozesse nach dem Grad der KI-Entscheidungsdominanz, von KI-unterstützt (Stufen 1–2) bis KI-gesteuert (Stufen 3–4), und ordnet jeder Stufe die passende Governance zu. Ausführlich dazu: „Je mehr KI entscheidet, desto mehr muss Governance können“, IPE D.A.CH.
Warum sind KI-gesteuerte Ansätze noch eine Nische?
Marco Wunderlich